شروع یک پروژه ساختمانی معمولاً با برآوردهای مالی خوشبینانه و جداول دقیق سودآوری همراه است؛ اما چرا در عمل، بخش بزرگی از پروژههای عمرانی و ساختمانی در ایران با ۳۰ تا ۵۰ درصد هزینه بیشتر از بودجه اولیه به پایان میرسند یا در میانه راه به دلیل کمبود نقدینگی متوقف میشوند؟ پاسخ این بحران فراتر از نوسانات تورمی بازار مصالح است. در بسیاری از کارگاهها، حسابداری صرفاً به «ثبت فاکتورهای پرداختشده در پایان ماه» محدود میشود؛ یعنی زمانی مدیر پروژه یا کارفرما متوجه خروج بیرویه پول میشود که تنخواه خرج شده، مصالح هدر رفته و بودجه آن فصل کاری کاملاً سوخته است. تنها راه پیشگیری از این غافلگیری مالی، استقرار یک سیستم پیشگیرانه و لحظهای برای کنترل هزینه پروژه ساختمانی است.
برخلاف حسابداری سنتی که به گذشته نگاه میکند، کنترل هزینه مهندسی بر «لحظه حال و آینده پروژه» تمرکز دارد. در این راهنمای جامع و اجرایی از آکادمی جابسایت مستر، دلایل اصلی نشت سرمایه در کارگاههای ساختمانی را کالبدشکافی میکنیم، ساختار یک جدول استاندارد مقایسه بودجه و هزینه واقعی را بررسی خواهیم کرد و نشان میدهیم چگونه میتوان با یکپارچهسازی تنخواه، انبار و صورتوضعیتها، حاشیه سود پروژه را حفظ کرد.
۱. کنترل هزینه پروژه ساختمانی چیست و چه تفاوتی با حسابداری سنتی دارد؟
تعریف دقیق و کاربردی: کنترل هزینه پروژه ساختمانی فرآیند مستمر برآورد، بودجهبندی به تفکیک فعالیتها، ثبت لحظهای هزینههای کارگاهی (مصالح، دستمزد، ماشینآلات و تنخواه) و مقایسه برخط مبالغ خرجشده با پیشرفت فیزیکی واقعی در مدیریت پروژه عمرانی است. هدف این فرآیند، شناسایی زودهنگام انحرافات مالی در هر جبهه کاری و اجرای اقدامات اصلاحی پیش از اتمام بودجه مصوب پیمان است.
بسیاری از سازندگان و مدیران شرکتهای پیمانکاری تصور میکنند که داشتن یک نرمافزار حسابداری در دفتر مرکزی به معنای کنترل هزینه است. در حالی که میان «حسابداری مالی» و «کنترل هزینه کارگاهی» تفاوت بنیادینی وجود دارد:
- نگاه حسابداری سنتی: ثبت اسناد مالی پس از وقوع خرج، تنظیم ترازنامه، امور مالیاتی و محاسبه بدهکاری و بستانکاری اشخاص (بدون اطلاع از اینکه آیا به ازای پول پرداختشده، کار مهندسی منطبق با نقشه در کارگاه انجام شده است یا خیر).
- نگاه کنترل هزینه مهندسی: طبق استانداردهای موسسه مدیریت پروژه (PMI)، در کنترل هزینه هر ریال خروجی به یک کد مشخص در ساختار شکست کار گره میخورد. اگر بودجه اجرای اسکلت بتنی سقف چهارم ۲ میلیارد تومان است، سیستم کنترل هزینه در حین اجرای همان سقف هشدار میدهد که مصرف میلگرد یا دستمزد اکیپ قالببند در حال عبور از سقف بودجه است؛ موضوعی که هسته اصلی مدیریت مالی پروژه در شرکتهای حرفهای را تشکیل میدهد.
۲. ۷ دلیل اصلی انحراف بودجه پروژه های عمرانی و ساختمانی در ایران
بررسی پروندههای مالی پروژههای ساختمانی نشان میدهد که دلایل انحراف بودجه پروژه های عمرانی به دو دسته «عوامل بیرونی (تورم و نوسان قیمتها)» و «عوامل درونی (ضعف مدیریت کارگاه)» تقسیم میشوند. در حالی که کنترل تورم خارج از اراده سازنده است، ۷ عامل درونی زیر که بیشترین زیان مالی را ایجاد میکنند کاملاً قابل کنترل هستند:
۱. دوبارهکاریها و تخریبهای ناشی از اجرای نقشه منسوخ
هیچ چیز به اندازه تخریب یک دیوار چینیشده، برش دادن آرماتورهای بستهشده یا کندن سرامیکهای کف به دلیل تغییر نقشه یا خطای اجرایی، بودجه پروژه را نمیبلعد. زمانی که کارگاه فاقد سیستم مدیریت اسناد مهندسی پروژه باشد، هزینه مصالح ازبینرفته، دستمزد اجرای اول، دستمزد تخریب و دستمزد اجرای مجدد، چهار بار به بودجه پروژه تحمیل میشود.
۲. پرت پنهان مصالح و خریدهای اضطراری خارج از برنامه
وقتی موجودی انبار به صورت لحظهای رصد نمیشود، دو خسارت همزمان رخ میدهد: نخست، هدررفت و مفقودی مصالح در کارگاه؛ و دوم، تمام شدن ناگهانی کالا که سرپرست کارگاه را مجبور میکند مصالح را به صورت خرد، بدون استعلام قیمت و با هزینهای بسیار بالاتر از بازار به شکل اضطراری خریداری کند.
۳. عدم تطابق صورتوضعیت پیمانکاران جزء با احجام واقعی کار
در روشهای سنتی، گاهی متراژهای ادعایی پیمانکاران فرعی بدون کسر بازشوها یا بدون کسر هزینههای مربوط به رفع نواقص مندرج در پانچ لیست ساختمانی تایید و پرداخت میشود که به معنای اضافهپرداخت مستقیم از جیب کارفرماست.
۴. رهاشدگی در مدیریت تنخواه کارگاه ساختمانی
تنخواه سرپرست کارگاه برای هزینههای جاری و خرد (خرید ابزار مصرفی، کرایه حمل، پذیرایی کارگاهی و تعمیرات جزئی) ضروری است؛ اما وقتی فاکتورهای تنخواه روی کاغذهای دستی جمع میشوند و در پایان ماه به صورت یکجا به دفتر مرکزی ارسال میگردند، میلیونها تومان هزینه غیرضروری و تکراری بدون نظارت از بودجه خارج میشود.
۵. پرداخت دستمزد بابت ساعتهای بیکاری نیروها و ماشینآلات
عدم هماهنگی میان جبهههای کاری باعث میشود اکیپهای روزمزد یا ماشینآلات اجارهای گرانقیمت (مانند جرثقیل و بیل مکانیکی) ساعتها در انتظار رسیدن مصالح یا ابلاغ نقشه بیکار بمانند، در حالی که کنتور دستمزد و کرایه آنها در حال کار است.
۶. طولانی شدن زمان پروژه و تحمیل هزینههای بالاسری ثابت
هر یک ماه تاخیر در اتمام پروژه، به معنای یک ماه پرداخت اضافی حقوق کادر ثابت کارگاه، نگهبانی، اجاره کانکس، قبوض آب و برق و خواب سرمایه کارفرماست.
۷. عدم ثبت بهموقع دستورکارهای جدید و کارهای اضافی
در قراردادهای پیمانکاری مبتنی بر فهرستبها و ضوابط نظام فنی و اجرایی کشور، اگر پیمانکار دستورکارهای ابلاغی ناظر و تغییرات مقادیر کار را در همان روز در گزارش روزانه کارگاه ساختمانی ثبت و صورتجلسه نکند، در پایان پیمان قادر به دریافت بهای آن نخواهد بود.
۳. اصول طلایی مدیریت تنخواه کارگاه ساختمانی بدون کسری و ابهام
یکی از گلوگاههای اصلی در کاهش هزینه های ساخت و ساز، نظاممند کردن گردش تنخواه کارگاهی است. برای اینکه مدیریت تنخواه کارگاه ساختمانی با شفافیت ۱۰۰ درصدی انجام شود، این ۴ قانون را در کارگاه پیادهسازی کنید:
- تعریف سرفصلهای مشخص هزینهکرد: هر هزینه تنخواه باید در لحظه ثبت به یک دسته مشخص (مانند خرید مصالح جزئی، کرایه حمل و تخلیه، ایابوذهاب، ملزومات ایمنی یا تعمیرات ابزار) و یک فاز کاری اختصاص یابد.
- الزام به ثبت عکس فاکتور و قبض در همان روز خرید: نگهداری قبضهای کاغذی در داشبورد خودرو یا کشوی میز کارگاه باعث گم شدن یا پاک شدن جوهر آنها میشود. سرپرست کارگاه یا تنخواهدار باید بلافاصله پس از خرید، تصویر فاکتور را با موبایل در سامانه بارگذاری کند.
- تعیین سقف مجاز خرید بدون استعلام: مشخص کنید که خریدهای تا چه مبلغی در اختیار مستقیم سرپرست کارگاه است و از چه مبلغی به بالا نیازمند تایید آنلاین مدیر پروژه پیش از پرداخت است.
- تسویه مرحلهای و برخط به جای تسویه ماهانه: وقتی تراکنشهای تنخواه به صورت روزانه در نرمافزار ثبت و توسط دفتر مرکزی تایید میشوند، مانده تنخواه کارگاه در هر ثانیه مشخص است و کارگاه هیچگاه به دلیل اتمام ناگهانی تنخواه متوقف نمیشود.
۴. جدول عملی مقایسه بودجه مصوب، هزینه واقعی و انحراف مالی (موردکاوی عددی)
برای اینکه الگوی دقیقی برای پایش مالی کارگاه داشته باشید، در جدول زیر یک نمونه واقعی و محاسباتی از گزارش کنترل هزینه پروژه ساختمانی به تفکیک فصول کاری را آماده کردهایم (تمامی اعداد بر اساس فرمول استاندارد «بودجه مصوب متناسب با پیشرفت منهای هزینه واقعی = انحراف هزینه» محاسبه و کنترل شدهاند):
↔ برای مشاهده کامل جدول در موبایل، آن را به چپ و راست بکشید:| کد و عنوان فصل کاری | بودجه کل مصوب (میلیون تومان) | درصد پیشرفت واقعی | بودجه مجاز تا این پیشرفت (میلیون تومان) | هزینه واقعی صرفشده (میلیون تومان) | انحراف هزینه (میلیون تومان) | وضعیت مالی و اقدام مدیریتی لازم |
|---|---|---|---|---|---|---|
| ۰۱- گودبرداری و سازه نگهبان | ۴,۰۰۰ | ۱۰۰٪ | ۴,۰۰۰ | ۳,۸۵۰ | ۱۵۰+ (صرفهجویی) | سبز: مدیریت بهینه ماشینآلات حفاری و اتمام زیر بودجه. |
| ۰۲- اجرای فونداسیون بتنی | ۶,۰۰۰ | ۱۰۰٪ | ۶,۰۰۰ | ۶,۴۲۰ | ۴۲۰- (اضافههزینه) | زرد: افزایش هزینه به دلیل پرت بتن و خرید اضطراری میلگرد. |
| ۰۳- اسکلت بتنی طبقات | ۱۵,۰۰۰ | ۶۰٪ | ۹,۰۰۰ | ۱۰,۳۰۰ | ۱,۳۰۰- (بحرانی) | قرمز: انحراف شدید ناشی از دوبارهکاری سقف سوم و اضافهکاری اکیپها. |
| ۰۴- دیوارچینی و تیغهبندی | ۳,۰۰۰ | ۴۰٪ | ۱,۲۰۰ | ۱,۱۸۰ | ۲۰+ (منطبق با بودجه) | سبز: مصرف استاندارد بلوک و ملات مطابق متره دفتر فنی. |
| جمع کل پروژه تا این مقطع | ۲۸,۰۰۰ | — | ۲۰,۲۰۰ | ۲۱,۷۵۰ | ۱,۵۵۰- (کسری بودجه) | هشدار: پروژه تا این لحظه ۱,۵۵۰ میلیون تومان بیش از بودجه مجاز هزینه کرده است. |
۵. ۵ استراتژی اجرایی برای کاهش هزینه های ساخت و ساز بدون افت کیفیت
هدف از کنترل هزینه پروژه ساختمانی هرگز استفاده از مصالح بیکیفیت یا نادیده گرفتن ضوابط مقررات ملی ساختمان ایران نیست؛ بلکه حذف هدررفتها بر اساس اصول مدیریت ساختوساز ناب است:
- ۱. اتصال مستقیم انبار به متره و برآورد: با استفاده از سیستم مدیریت مصالح و تایم شیت کارگاه، خروج هرگونه مصالح بیش از ضرایب استاندارد متره را متوقف کنید.
- ۲. خرید برنامهریزیشده بر اساس نمودار گانت: زمانی که برنامه زمانبندی پروژه شفاف باشد، واحد تدارکات میتواند مصالح مورد نیاز ماه آینده را بدون عجله، با اخذ سه استعلام قیمت معتبر و به صورت عمده خریداری کند.
- ۳. کنترل روزانه تایمشیت کارگران روزمزد و ماشینآلات: ثبت دقیق ساعت کارکرد مفید تجهیزات اجارهای و نیروها، به تنهایی بین ۵ تا ۱۰ درصد از هزینههای اجرایی کارگاه را کاهش میدهد.
- ۴. اجرای پیشپانچ مرحلهای پیش از تسویهحساب با پیمانکاران جزء: قبل از پرداخت صورتوضعیت هر اکیپ، کیفیت کار را بازرسی کنید تا هزینه اصلاح ایرادات بر عهده خود پیمانکار جزء باشد، نه کارفرما.
- ۵. تلفیق دادههای پیشرفت فیزیکی با هزینهها: با بهرهگیری از روش مدیریت ارزش کسب شده پروژه، در پایان هر ماه راندمان ریالی کارگاه را بسنجید و جبهههای کاری زیانده را سریعاً اصلاح نمایید.
۶. مقایسه مدیریت مالی کارگاه با اکسل در برابر نرم افزار کنترل بودجه ساختمان
بسیاری از دفاتر فنی و سازندگان تلاش میکنند هزینههای کارگاه را در فایلهای اکسل مدیریت کنند. جدول زیر نشان میدهد چرا اکسل در پروژههای فعال کارگاهی پاسخگو نیست و چه تفاوتی با یک نرم افزار کنترل بودجه ساختمان ابری دارد:
↔ برای مشاهده کامل جدول در موبایل، آن را به چپ و راست بکشید:| معیار ارزیابی | فایلهای اکسل و فاکتورهای کاغذی | پلتفرم یکپارچه جابسایت مستر |
|---|---|---|
| سرعت ثبت هزینهها و تنخواه | ثبت با تاخیر هفتگی یا ماهانه پس از ارسال فیزیکی فاکتورها از کارگاه | ثبت آنی در لحظه خرید توسط سرپرست کارگاه با موبایل و پیوست عکس فاکتور |
| مقایسه بودجه مصوب با هزینه واقعی | نیازمند فرمولنویسی دستی پیچیده و مستعد خطای انسانی در ورود اعداد | نمایش خودکار و لحظهای نمودار بودجه، هزینه واقعی و مانده اعتبار هر فصل |
| ارتباط هزینه با پیشرفت فیزیکی کارگاه | کاملاً جدا از برنامه زمانبندی و گزارشهای اجرایی | یکپارچه با نمودار گانت، برد کانبان، انبار مصالح و تایمشیت نیروها |
| شفافیت برای کارفرما و شرکای پروژه | ارسال فایلهای متعدد با نسخههای متناقض | دسترسی زنده کارفرما به داشبورد مالی و صورتوضعیتها با سطوح دسترسی امن |
۷. کنترل هوشمند بودجه، تنخواه و هزینههای کارگاهی در پلتفرم جابسایت مستر
برای اینکه فرآیند دیجیتالی سازی کارگاه ساختمانی شما به سودآوری ملموس مالی منجر شود، مجموعه خدمات و راهکارهای مدیریت ساخت در پلتفرم ابری جابسایت مستر، ابزارهای دقیقی برای مدیریت مالی کارگاه، بودجهبندی و کنترل تنخواه فراهم کرده است.
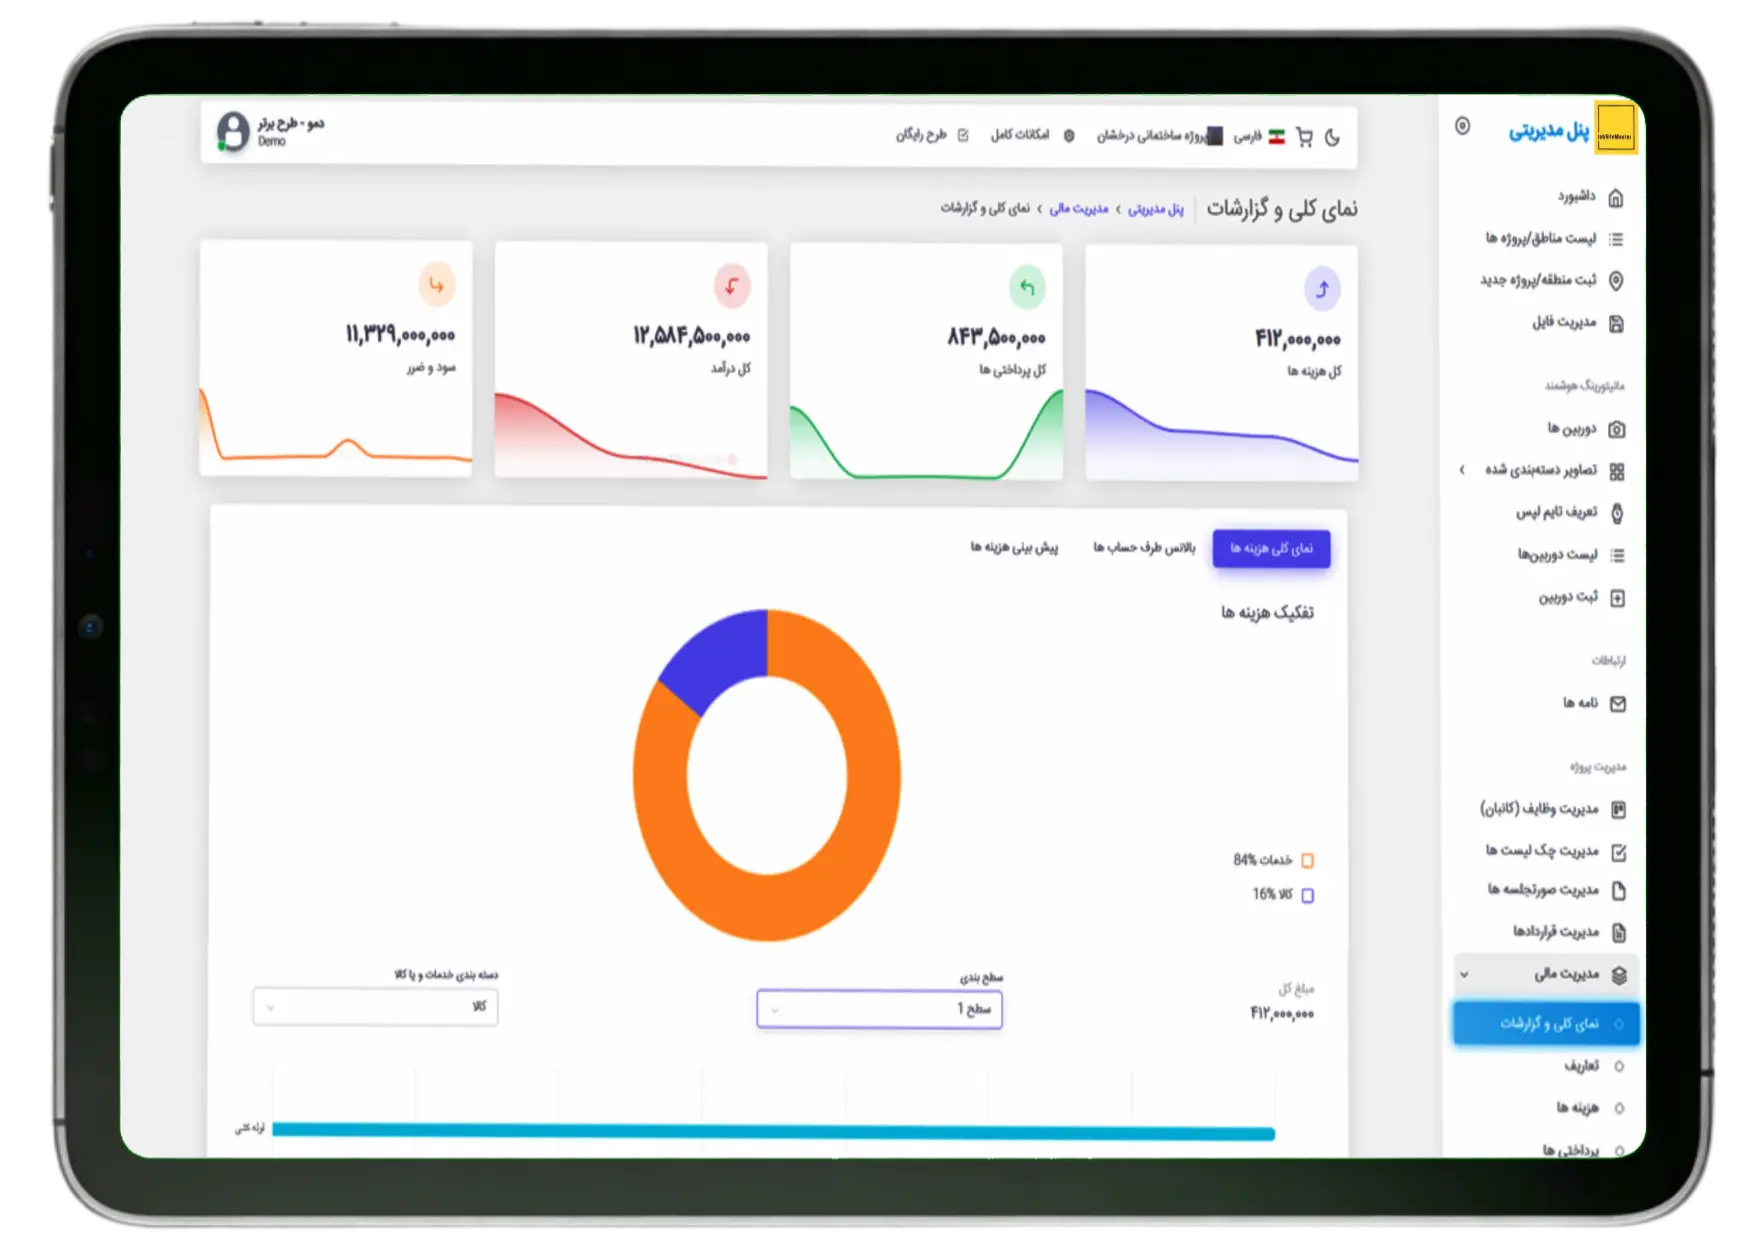
چگونه استقرار نرمافزار مدیریت پیمانکاری و کنترل پروژه جابسایت مستر از سرمایه شما محافظت میکند؟
- تعریف بودجه و پایش لحظهای انحرافات: مدیر پروژه میتواند بودجه مصوب هر بخش را در سامانه تعریف کند و به محض ثبت هزینهها در کارگاه، میزان مصرف بودجه و مانده مجاز را به صورت گرافیکی رصد نماید.
- مدیریت شفاف تنخواه و فاکتورهای کارگاهی: سرپرست کارگاه در نرم افزار مدیریت کارگاه ساختمانی جابسایت مستر، تمامی هزینههای روزمره را به همراه تصویر فاکتور و رسید ثبت میکند تا چرخه بررسی و تایید مالی در کمترین زمان انجام شود.
- جلوگیری از دوبارهکاری و پرت منابع: با اتصال یکپارچه بخش مالی به ماژول نرمافزار مدیریت اسناد ساختمانی، سیستم انبارداری، دوربینهای تایم لپس ساختمانی و دستیار هوش مصنوعی در مدیریت پروژه ساختمانی، تمامی منافذ هدررفت بودجه در کارگاه بسته میشوند.

۸. سوالات متداول درباره کنترل هزینه پروژه ساختمانی
مهمترین تفاوت کنترل هزینه پروژه با حسابداری شرکت ساختمانی چیست؟
حسابداری به ثبت اسناد مالی پس از خرج شدن پول و تهیه گزارشهای قانونی و مالیاتی میپردازد؛ اما کنترل هزینه پروژه ساختمانی یک فرآیند مدیریتی و پیشگیرانه در حین اجراست که هزینههای واقعی هر فعالیت را با بودجه مصوب و درصد پیشرفت فیزیکی همان فعالیت در کارگاه مقایسه میکند تا جلوی زیانده شدن پروژه را بگیرد.
چگونه میتوان از کسری بودجه در پروژههای ساختمانی جلوگیری کرد؟
با شکستن بودجه کل به فصول کاری کوچک، ثبت روزانه هزینهها و تنخواه کارگاه در نرمافزار مدیریت ساخت، کنترل دقیق ورود و خروج مصالح انبار، جلوگیری از اجرای نقشههای منسوخ و تطبیق صورتوضعیت پیمانکاران جزء با پیشرفت واقعی کار در پایان هر ماه.
بهترین روش برای مدیریت تنخواه سرپرست کارگاه ساختمانی چیست؟
استفاده از سامانه ابری جابسایت مستر که به سرپرست کارگاه اجازه میدهد در لحظه خرید، مبلغ، سرفصل هزینه و عکس فاکتور را با موبایل ثبت کند و مدیر پروژه بتواند به صورت برخط تراکنشها را بررسی، تایید و شارژ مجدد نماید.
در صورت مشاهده انحراف هزینه منفی در یک فصل کاری چه اقدامی باید انجام داد؟
مدیر پروژه باید بلافاصله علت انحراف را از طریق گزارشهای روزانه، کاردکس انبار و تایمشیت نیروها ریشهیابی کند (آیا ناشی از پرت مصالح بوده، یا کندی کار اکیپ، یا افزایش قیمت بازار) و پیش از شروع فصل کاری بعدی، راهکار جبرانی و اصلاحی را اعمال نماید.
دیدگاهتان را بنویسید