در پروژههای ساختمانی و عمرانی ایران، لحظه تحویل برگه صورتوضعیت توسط پیمانکار به دفتر فنی یا کارفرما، آغازگر حساسترین ماراتن مالی پروژه است. از یک سو، پیمانکار برای پرداخت دستمزد کارگران و تامین نقدینگی به دریافت سریع مطالبات خود نیاز دارد؛ و از سوی دیگر، کارفرما و مدیر پروژه نگران اضافهمتراژها، دوبارهخوانی آیتمها، عدم کسر بازشوها و پرداخت پول بابت کارهای معیوب یا انجامنشده هستند. واقعیت این است که کوچکترین خطا در تنظیم یا رسیدگی به صورت وضعیت پیمانکاری ساختمان، یا باعث زیان مستقیم پیمانکار میشود و یا صدها میلیون تومان اضافهپرداخت غیرقابل بازگشت به کارفرما تحمیل میکند.
در این مرجع کامل و گامبهگام از آکادمی جابسایت مستر، صفر تا صد فرآیند تهیه، متره، رسیدگی و تایید صورت وضعیت پیمانکاری را به زبان مهندسی و کارگاهی کالبدشکافی میکنیم. از تفاوت صورتوضعیت موقت و قطعی، اصل حیاتی «تجمعی بودن محاسبات» و فرمول دقیق کسورات قانونی (سپرده حسن انجام کار، بیمه ماده ۳۸، مالیات و استهلاک پیشپرداخت) آغاز میکنیم، دو جدول محاسباتی کامل با اعداد واقعی ارائه میدهیم و در نهایت نشان میدهیم چگونه میتوان با اتصال قراردادها به سیستم مالی و گزارشهای کارگاهی، اختلافات تسویهحساب را برای همیشه از بین برد.
۱. صورت وضعیت پیمانکاری ساختمان چیست و چرا سندیت حقوقی دارد؟
تعریف دقیق و کاربردی: صورت وضعیت پیمانکاری ساختمان یک سند رسمی مهندسی و مالی در مدیریت پروژه عمرانی است که در مقاطع زمانی مشخص (معمولاً ماهانه یا پس از اتمام هر مرحله کاری) توسط پیمانکار تهیه میشود. در این سند، کلیه احجام، متراژها و مقادیر کارهای انجامشده در کارگاه به همراه مصالح پای کار، بر اساس قیمتهای واحد مندرج در قرارداد یا فهرستبها به مبلغ ریالی تبدیل میشوند تا پس از رسیدگی مهندس ناظر و کسر کسورات قانونی، خالص مطالبات پیمانکار توسط کارفرما پرداخت گردد.
برخلاف فاکتورهای خرید فروشگاهی که صرفاً بر اساس تحویل یک کالا صادر میشوند، صورت وضعیت پیمانکاری ترکیبی از «متره مهندسی»، «کنترل کیفیت فنی» و «محاسبات حسابداری پیمان» است. زمانی که پیمانکار، مهندس ناظر (یا مدیر پروژه) و کارفرما پای برگه روکش صورتوضعیت را امضا میکنند، این برگه از نظر حقوقی و قضایی به عنوان سند قطعی اقرار به انجام کار و ایجاد دین مالی شناخته میشود.
۲. انواع صورتوضعیت از نظر زمان و ساختار قراردادی
در صنعت ساختوساز ایران، صورتوضعیتها از دو زاویه «مقطع زمانی صدور» و «نوع قرارداد پیمانکاری» دستهبندی میشوند که شناخت تفاوت آنها برای هر مهندس دفتر فنی، پیمانکار و کارفرمایی ضروری است:
الف) دستهبندی از نظر زمان صدور (موقت در برابر قطعی)
- ۱. صورتوضعیت موقت (میاندورهای): در طول اجرای پروژه (معمولاً در پایان هر ماه یا پس از اتمام یک سقف یا فاز مشخص) برای تامین جریان نقدینگی پیمانکار صادر میشود. نکته حقوقی بسیار مهم طبق ضوابط نظام فنی و اجرایی کشور این است که مقادیر و مبالغ مندرج در صورتوضعیتهای موقت، جنبه «علیالحساب» دارند؛ یعنی اگر در صورتوضعیت موقت شماره ۲ اشتباهی در متراژ رخ داده باشد، در صورتوضعیت موقت شماره ۳ یا در صورتوضعیت قطعی کاملاً قابل اصلاح و ویرایش است.
- ۲. صورتوضعیت قطعی (نهایی): پس از اتمام کامل عملیات اجرایی و انجام فرآیند «تحویل موقت پروژه» تنظیم میشود. در این سند، کل کارهای انجامشده از روز اول تا روز آخر پروژه با دقت میلیمتری از روی نقشههای چونساخت (ازبیلت) و صورتجلسات نهایی متره شده و تسویهحساب نهایی کل پیمان بر مبنای آن انجام میگیرد.
ب) دستهبندی از نظر نوع قرارداد پیمانکاری
↔ برای مشاهده کامل جدول در موبایل، آن را به چپ و راست بکشید:| نوع صورتوضعیت قراردادی | مبنای محاسبه مقادیر و مبالغ | مخاطب و کاربرد اصلی در ایران |
|---|---|---|
| ۱. صورتوضعیت بر اساس فهرستبها | ریزمتره دقیق از روی نقشهها × بهای واحد ردیفهای فهرستبها × ضرایب پیمان (پلوس/مینوس، بالاسری، طبقات و منطقه) | پروژههای دولتی، عمرانی بزرگ و قراردادهای منطبق بر شرایط عمومی پیمان |
| ۲. صورتوضعیت پیمانکاران جزء (کارگاهی) | احجام کار اجراشده در کارگاه × قیمت واحد توافقی در قرارداد (به صورت مترمربع، مترطول، مترمکعب یا تنی) | اکیپهای آرماتوربند، قالببند، دیوارچین، گچکار، تاسیسات و پیمانکاران فرعی ساختمان |
| ۳. صورتوضعیت مرحلهای (درصدی از کل) | درصد پیشرفت فیزیکی هر فعالیت از ساختار شکست کار پروژه ساختمانی × مبلغ کل مقطوع قرارداد | قراردادهای سرجمع (قیمت مقطوع) که پرداخت آنها به ایستگاههای تحویلی گره خورده است |
| ۴. صورتخلاصه هزینهها در مدیریت پیمان | تجمیع فاکتورهای مصالح، دستمزدها و تنخواه تاییدشده دوره × درصد توافقی حقالزحمه مدیر پیمان | پروژههای مسکونی و ویلایی دارای قرارداد مدیریت پیمان ساختمان |
۳. اصل طلایی «تجمعی بودن» در محاسبه صورتوضعیت پیمانکاری
مهمترین قانون مهندسی که بسیاری از افراد تازهکار در هنگام نوشتن صورتوضعیتهای کارگاهی آن را فراموش میکنند و باعث به هم ریختن کل حسابوکتاب پروژه میشوند، اصل تجمعی بودن صورتوضعیتها است.
بر اساس استانداردهای فنی و مالی، هر صورتوضعیت موقت باید شامل کل کارکرد پیمانکار از روز اول شروع پروژه تا تاریخ تنظیم آن صورتوضعیت باشد، نه فقط کارهای انجامشده در ماه جاری! سپس در برگه روکش مالی، مبلغ کل صورتوضعیتِ تجمعیِ قبلی از مبلغ کل صورتوضعیتِ تجمعیِ جدید کسر میشود تا کارکرد خالص دوره جاری به دست آید.
📐 فرمول طلایی محاسبه کارکرد دوره جاری در صورتوضعیت شماره (n):
کارکرد ناخالص دوره جاری = (مبلغ کل کارکرد تجمعی از ابتدای پیمان تا پایان دوره n) − (مبلغ کل کارکرد تجمعی تا پایان دوره n-1)
چرا رعایت اصل تجمعی حیاتی است؟ زیرا اگر در صورتوضعیت شماره ۱ متراژ دیوارچینی به اشتباه ۵۰ مترمربع بیشتر رد شده باشد، یا بخشی از کار به دلیل خطای اجرایی در ماه دوم تخریب شده باشد، در روش تجمعی به محض اینکه متراژ واقعیِ موجود در کارگاه را در صورتوضعیت شماره ۲ وارد کنید، خطای دوره قبل به صورت خودکار اصلاح و تراز میشود.
۴. چرخه ۵ مرحلهای تهیه، رسیدگی و تایید صورتوضعیت (طبق ماده ۳۷ شرایط عمومی پیمان)
برای اینکه یک صورتوضعیت از یک برگه ادعای اولیه به یک سند قابل پرداخت در واحد مالی تبدیل شود، باید یک مسیر کنترلی ۵ مرحلهای را طی کند:

- مرحله اول: برداشت مشترک احجام در کارگاه و تنظیم صورتجلسات: در پایان هر ماه یا مرحله کاری، پیمانکار به همراه سرپرست کارگاه یا نماینده مهندس ناظر، متراژ کارهای انجامشده (بهویژه کارهایی که در مراحل بعدی پوشیده میشوند مانند آرماتوربندی قبل از بتنریزی یا لولهکشی توکار قبل از کفسازی) را در کارگاه اندازهگیری و صورتجلسه میکنند.
- مرحله دوم: ریزمتره و تنظیم جداول در دفتر فنی پیمانکار: مهندس دفتر فنی مقادیر برداشتشده را در برگههای «ریزمتره» وارد کرده، کسورات هندسی (مانند بازشوها) را کم میکند و پس از انتقال جمع مقادیر به «خلاصه متره»، آنها را در بهای واحد ضرب کرده و «برگه روکش صورتوضعیت» را امضا و تسلیم دستگاه نظارت یا مدیر پروژه مینماید.
- مرحله سوم: رسیدگی فنی و متراژی توسط مهندس مشاور / مدیر پروژه (حداکثر ۱۰ روز): طبق ماده ۳۷ شرایط عمومی پیمان، مهندس مشاور یا دستگاه نظارت موظف است ظرف ۱۰ روز از تاریخ دریافت صورتوضعیت، مقادیر را با نقشههای اجرایی، دستورکارها و کیفیت کار تطبیق دهد، اصلاحات لازم را اعمال کند و آن را برای کارفرما بفرستد.
- مرحله چهارم: حسابرسی مالی، اعمال کسورات و تایید کارفرما (حداکثر ۱۰ روز): کارفرما و واحد مالی پروژه، ظرف ۱۰ روز از تاریخ دریافت صورتوضعیتِ تاییدشده توسط ناظر، کسورات قانونی و قراردادی (حسن انجام کار، بیمه، مالیات و اقساط پیشپرداخت) را کسر کرده و مبلغ خالص قابل پرداخت را تصویب میکنند.
- مرحله پنجم: پرداخت وجه و ثبت در حساب پیمانکار: مبلغ خالص تاییدشده به حساب پیمانکار واریز شده و سند آن در پرونده قرارداد ثبت میگردد تا در صورتوضعیت بعدی به عنوان سابقه پرداخت لحاظ شود.
۵. مدارک و مستندات الزامی پیوست هر صورتوضعیت کارگاهی
هیچ مدیر پروژه یا کارفرمای حرفهای نباید برگه صورتوضعیتی را که فاقد پیوستهای مستند است امضا کند. یک پرونده کامل صورتوضعیت باید دارای این ۶ ضمیمه باشد:
- ۱. جدول ریزمتره، خلاصه متره و روکش مالی: با تفکیک دقیق موقعیت مکانی هر آیتم (کدام طبقه، کدام واحد و کدام محور نقشه).
- ۲. نقشههای خطخورده (کروکی کارکرد): نقشهای که روی آن بخشهای اجراشده در این دوره با رنگ مشخص هاشور خورده باشد تا در صورتوضعیت بعدی دوباره به حساب نیاید.
- ۳. صورتجلسات کارهای پوشیدهشده و دستورکارهای ابلاغی: هرگونه کار اضافی خارج از نقشه اولیه، تنها در صورتی قابل پرداخت است که دستورکار کتبی آن قبلاً در سیستم مدیریت اسناد مهندسی پروژه و گزارش روزانه کارگاه ساختمانی ثبت و توسط ناظر امضا شده باشد.
- ۴. نتایج آزمایشهای کنترل کیفیت: برای نمونه، تایید نهایی صورتوضعیت اسکلت بتنی منوط به پیوست بودن نتایج آزمایش مقاومت فشاری نمونههای بتن و تست جوش مطابق با ضوابط مقررات ملی ساختمان ایران است.
- ۵. قبوض باسکول، بارنامهها و رسید انبار: برای آیتمهای وزنی (مانند اسکلت فلزی، میلگرد یا حمل نخاله) و یا محاسبه مصالح پای کار.
- ۶. تاییدیه رفع نواقص مرحله قبل: گواهی بسته شدن ایرادات اجرایی ثبتشده در پانچ لیست ساختمانی مربوط به همان اکیپ.
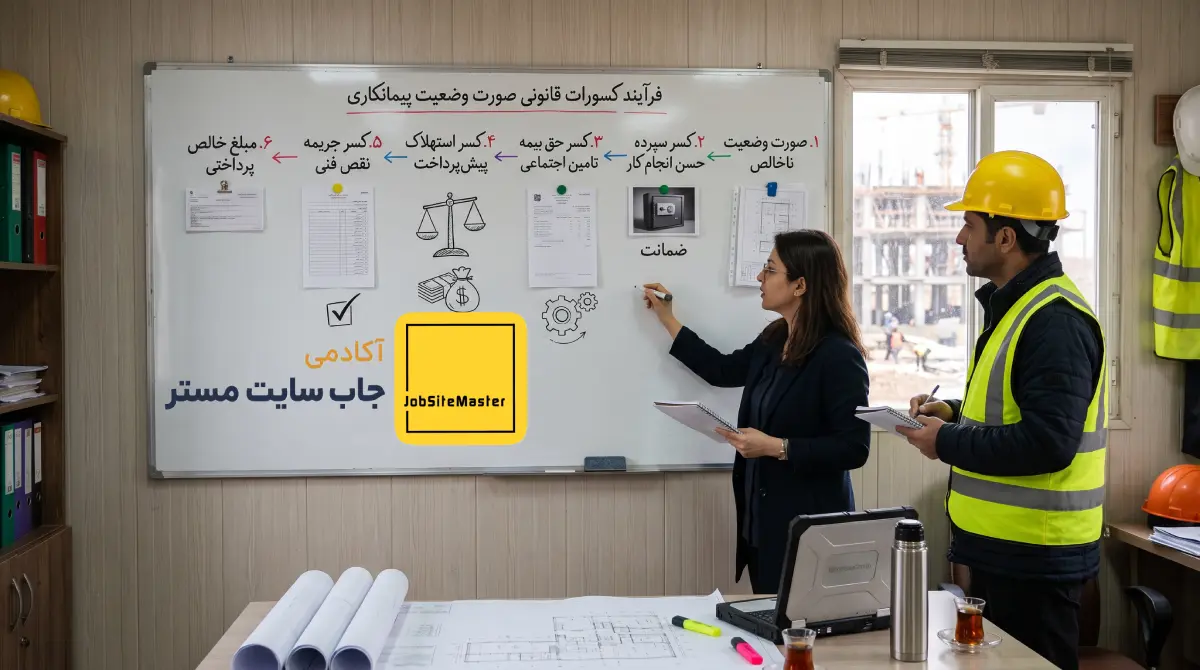
۶. فرمول کامل کسورات قانونی و قراردادی صورتوضعیت
مبلغی که در انتهای جدول متره به دست میآید، «مبلغ ناخالص کارکرد» است و هرگز به صورت کامل به پیمانکار پرداخت نمیشود. واحد مالی کارفرما موظف است پیش از پرداخت، ۴ دسته کسورات زیر را از مبلغ کارکرد دوره کسر کند:
۱. کسورات سپرده حسن انجام کار (معمولاً ۱۰ درصد)
برای تضمین کیفیت کار و اطمینان از اینکه پیمانکار در صورت بروز ایرادات اجرایی در دوره تضمین، برای رفع نقص حاضر میشود، از هر صورتوضعیت موقت ۱۰ درصد به عنوان «سپرده حسن انجام کار» کسر و نزد کارفرما نگهداری میشود. طبق عرف و ماده ۳۵ شرایط عمومی پیمان، ۵۰ درصد این مبلغ پس از «تحویل موقت» و ۵۰ درصد باقیمانده پس از اتمام دوره تضمین و «تحویل قطعی» به پیمانکار بازگردانده میشود.
۲. کسورات حق بیمه تامین اجتماعی (ماده ۳۸ قانون تامین اجتماعی)
طبق ماده ۳۸ قانون سازمان تامین اجتماعی، کارفرما موظف است از هر صورتوضعیت پیمانکاران حقوقی و قراردادهای مشمول، ۵ درصد به عنوان علیالحساب حق بیمه کسر کند و پرداخت قسط آخر و آزادسازی سپردهها را منوط به ارائه «برگه مفاصاحساب بیمه» از سوی پیمانکار نماید (در قراردادهای غیرعمرانی، نرخ کل حق بیمه برای قراردادهای دستمزدی و خدماتی ۱۶.۶۷ درصد و برای قراردادهای همراه با مصالح ۷.۸ درصد است).
۳. کسورات مالیاتی (مالیات تکلیفی و ارزش افزوده)
در قراردادهای مشمول قوانین مالیاتی، کارفرمایان حقوقی موظفاند درصد مشخصی را طبق آخرین بخشنامههای مالیاتی به عنوان مالیات تکلیفی کسر و به حساب سازمان امور مالیاتی به نام پیمانکار واریز کرده و رسید آن را تحویل پیمانکار دهند. همچنین پرداخت مبلغ مالیات بر ارزش افزوده به پیمانکار، منوط به ثبت نام پیمانکار در سامانه مودیان و صدور صورتحساب رسمی است.
۴. کسورات قراردادی (استهلاک پیشپرداخت، مصالح کارفرما و جرایم)
- اقساط پیشپرداخت: اگر در ابتدای قرارداد، مثلاً ۲۰ درصد مبلغ کل پیمان به عنوان پیشپرداخت به پیمانکار داده شده باشد، از هر صورتوضعیت موقت دقیقاً ۲۰ درصد کسر میگردد تا پیشپرداخت تا پایان کار مستهلک و صفر شود.
- بهای مصالح تحویلی کارفرما: اگر طبق قرارداد تهیه سیمان یا میلگرد با پیمانکار بوده اما در میانه کار، کارفرما بخشی از مصالح را از مدیریت هوشمند انبار کارگاه به پیمانکار تحویل داده باشد، مبلغ آن از صورتوضعیت کسر میگردد.
۷. نمونه جدول عملی صورتوضعیت پیمانکاری + جدول روکش مالی و کسورات (موردکاوی عددی)
برای اینکه الگوی کاملاً عملیاتی برای تنظیم و بررسی صورتوضعیت در سیستم کنترل هزینه پروژه ساختمانی داشته باشید، در ادامه یک نمونه واقعی از «صورتوضعیت موقت شماره ۲ پیمانکار اجرای اسکلت بتنی» را در دو جدول پیاپی (۱. جدول خلاصه متره تجمعی و ۲. جدول روکش مالی و کسورات) با محاسبات ۱۰۰ درصد دقیق آوردهایم:
جدول الف: خلاصه متره و کارکرد تجمعی تا پایان صورتوضعیت موقت شماره ۲
↔ برای مشاهده کامل جدول در موبایل، آن را به چپ و راست بکشید:| ردیف | شرح فعالیت و آیتم قراردادی | واحد | مقدار تجمعی تا این دوره | بهای واحد (میلیون تومان) | مبلغ کل تجمعی (میلیون تومان) |
|---|---|---|---|---|---|
| ۰۱ | اجرای بتن مگر، قالببندی و بتنریزی فونداسیون | مترمربع | ۴۰۰ | ۱.۵ | ۶۰۰ |
| ۰۲ | برش، خم و آرماتوربندی فونداسیون، ستونها و دیوار برشی | تن | ۸۰ | ۶.۰ | ۴۸۰ |
| ۰۳ | قالببندی، شمعبندی و بتنریزی سقف اول و سقف دوم | مترمربع | ۱,۲۰۰ | ۱.۲ | ۱,۴۴۰ |
| ۰۴ | اجرای راهپله بتنی و دیوار حائل رمپ (طبق دستورکار ابلاغی شماره ۳) | مترمربع | ۲۰۰ | ۱.۴ | ۲۸۰ |
| جمع کل کارکرد ناخالص تجمعی از ابتدای پروژه تا پایان صورتوضعیت شماره ۲ | ۲,۸۰۰ میلیون تومان | ||||
جدول ب: برگه روکش مالی، کسر دوره قبل، کسورات قانونی و خالص قابل پرداخت
فرض کنید در ماه قبل، جمع کل کارکرد تجمعی در صورتوضعیت شماره ۱ برابر با ۱,۳۰۰ میلیون تومان بوده است. نحوه محاسبه مبلغ قابل پرداخت در صورتوضعیت شماره ۲ به شرح زیر است:
↔ برای مشاهده کامل جدول در موبایل، آن را به چپ و راست بکشید:| ردیف | شرح ردیف مالی و کسورات در روکش صورتوضعیت شماره ۲ | نحوه محاسبه | مبلغ (میلیون تومان) | ماهیت ردیف |
|---|---|---|---|---|
| ۱ | مبلغ کل کارکرد ناخالص تجمعی تا پایان صورتوضعیت شماره ۲ | منتقلشده از جدول الف | ۲,۸۰۰ | تجمعی کل |
| ۲ | کسر میشود: مبلغ کل کارکرد تجمعی تا پایان صورتوضعیت شماره ۱ | طبق پرونده مالی دوره قبل | (۱,۳۰۰) | کسر دوره قبل |
| ۳ | مبلغ کارکرد ناخالص این دوره (دوره جاری) | ۱,۳۰۰ − ۲,۸۰۰ | ۱,۵۰۰ | مبنای کسورات دوره |
| ۴ | کسر ۱۰٪ سپرده حسن انجام کار | ۱۰٪ × ۱,۵۰۰ | (۱۵۰) | کسورات تضمینی |
| ۵ | کسر ۵٪ علیالحساب حق بیمه تامین اجتماعی (ماده ۳۸) | ۵٪ × ۱,۵۰۰ | (۷۵) | کسورات قانونی |
| ۶ | کسر قسط استهلاک پیشپرداخت (۲۰٪ توافقشده در قرارداد) | ۲۰٪ × ۱,۵۰۰ | (۳۰۰) | کسورات قراردادی |
| ۷ | کسر موقت بابت نواقص اصلاحنشده در پانچلیست سقف اول | طبق صورتجلسه ناظر | (۲۵) | کسورات کیفی |
| خالص قابل پرداخت به پیمانکار در صورتوضعیت موقت شماره ۲ | ۵۵۰ (جمع کسورات) − ۱,۵۰۰ | ۹۵۰ میلیون تومان | ||
۸. ۷ خطای رایج و ترفندهای اضافهمتراژ که باید در رسیدگی کنترل شوند
همانطور که در تشریح وظایف مدیر پروژه کیست و مباحث راهنمای جامع مدیریت پروژه اشاره کردیم، بررسی دقیق صورتوضعیت پیمانکاران یکی از اصلیترین گلوگاههای جلوگیری از هدررفت بودجه کارفرماست. در هنگام رسیدگی به صورتوضعیتها، حتماً این ۷ مورد را کنترل کنید:
- عدم کسر سطوح بازشوها (پنجرهها، درها و داکتها): یکی از رایجترین اختلافات در صورتوضعیت دیوارچینی، گچکاری، سرامیککاری و اجرای نما، محاسبه کردن سطح کل دیوار به صورت توپر و بدون کم کردن مساحت پنجرهها و بازشوهاست (مگر آنکه در متن قرارداد، نحوه محاسبه بازشوها در ازای اجرای اسکوپ یا نبشیکشی دور پنجره به شکل دیگری توافق شده باشد).
- همپوشانی آیتمها با صورتوضعیت قبلی: زمانی که صورتوضعیتها به صورت غیرتجمعی و روی کاغذهای پراکنده نوشته میشوند، ممکن است یک دیوار یا یک بخش از لولهکشی که در ماه قبل تسویه شده، در ماه جدید دوباره در متراژها لحاظ گردد.
- وارد کردن کارکردهای روزمزد تکراری در کنار پیمان متری: گاهی پیمانکار جزء که قرارداد متری دارد، برای جابهجایی مصالح یا خردهکاریهایی که طبق قرارداد جزو وظایف خودش بوده، ادعای کارکرد روزمزد جداگانه میکند. کنترل دقیق مدیریت مصالح و تایم شیت کارگاه جلوی این دوبارهپرداختی را میگیرد.
- محاسبه پرت غیرمجاز مصالح به عنوان متراژ اجراشده: پیمانکار تنها مستحق دریافت دستمزد متراژ خالصِ اجراشده روی نقشه است، نه مصالحی که به دلیل خطای برشکاری در کارگاه پرت شده است.
- درج قیمتهای جدید بدون توافقنامه قبلی: برای کارهای جدیدی که در قرارداد اولیه قیمت ندارند، پیمانکار نمیتواند به صورت یکطرفه در صورتوضعیت قیمت بگذارد؛ بلکه قیمت باید پیش از اجرا توسط مدیر پروژه و کارفرما تایید شود.
- ادعای خسارت خواب کارگاه بدون مستندات روزانه: اگر پیمانکار ادعای خسارت بیکاری اکیپ یا تأخیر پروژه ساختمانی را دارد، تنها مرجع راستیآزمایی، بررسی گزارشهای روزانه ثبتشده در همان تاریخ است.
- تایید صورتوضعیت پیش از تحویل کیفی کار: اگر قبل از تست فشار لولههای تاسیسات یا قبل از شاقول کردن دیوارها، کل صورتوضعیت پیمانکار را تسویه کنید، دیگر اهرم فشاری برای بازگرداندن اکیپ جهت اصلاح ایرادات نخواهید داشت.
۹. چرا اکسل و برگههای کاغذی در مدیریت صورتوضعیتها باعث نشت سرمایه میشوند؟
در بیش از ۸۰ درصد کارگاههای ساختمانی سنتی، قرارداد پیمانکار داخل یک زونکن در دفتر مرکزی بایگانی میشود، صورتوضعیتها در فایلهای جداگانه اکسل تایپ میگردند و مساعدهها و پرداختهای علیالحساب توسط حسابدار یا از محل تنخواه کارگاه پرداخت میشوند. این جزیرهای بودن اطلاعات، سه فاجعه مالی به بار میآورد:
- قطع بودن ارتباط قرارداد با پرداختهای واقعی: وقتی آیتمهای قرارداد به سیستم مالی متصل نباشند، در زمان تسویه مشخص نمیشود که پیمانکار در طول ماه چند بار مساعده یا مصالح دریافت کرده است و احتمال اضافهپرداخت به شدت بالا میرود.
- خطای فرمولنویسی و دستکاری در فایلهای اکسل: یک خطای کوچک در فرمول جمع سلولهای اکسل یا تغییر دادن دستی اعداد در نسخههای مختلف فایل، میتواند دهها میلیون تومان اختلاف حساب ایجاد کند.
- گم شدن سوابق توافقات و مفاد قرارداد: در پروژهای که ۲۰ پیمانکار جزء به صورت همزمان فعالیت میکنند، به خاطر سپردن شروط، کسورات و قیمت توافقی هر آیتم بدون یک نرمافزار متمرکز عملاً غیرممکن است.
۱۰. مدیریت یکپارچه قراردادها، آیتمها و پرداختها در پلتفرم جابسایت مستر
برای اینکه فرآیند رسیدگی به پیمانکاران و تسویهحسابهای کارگاهی از یک چالش پرالتهاب به یک روال شفاف و مهندسی تبدیل شود، در مسیر دیجیتالی سازی کارگاه ساختمانی، پلتفرم ابری جابسایت مستر ارتباط مستقیم میان «قراردادها»، «مستندات کارگاه» و «ماژول مالی» را برقرار کرده است.
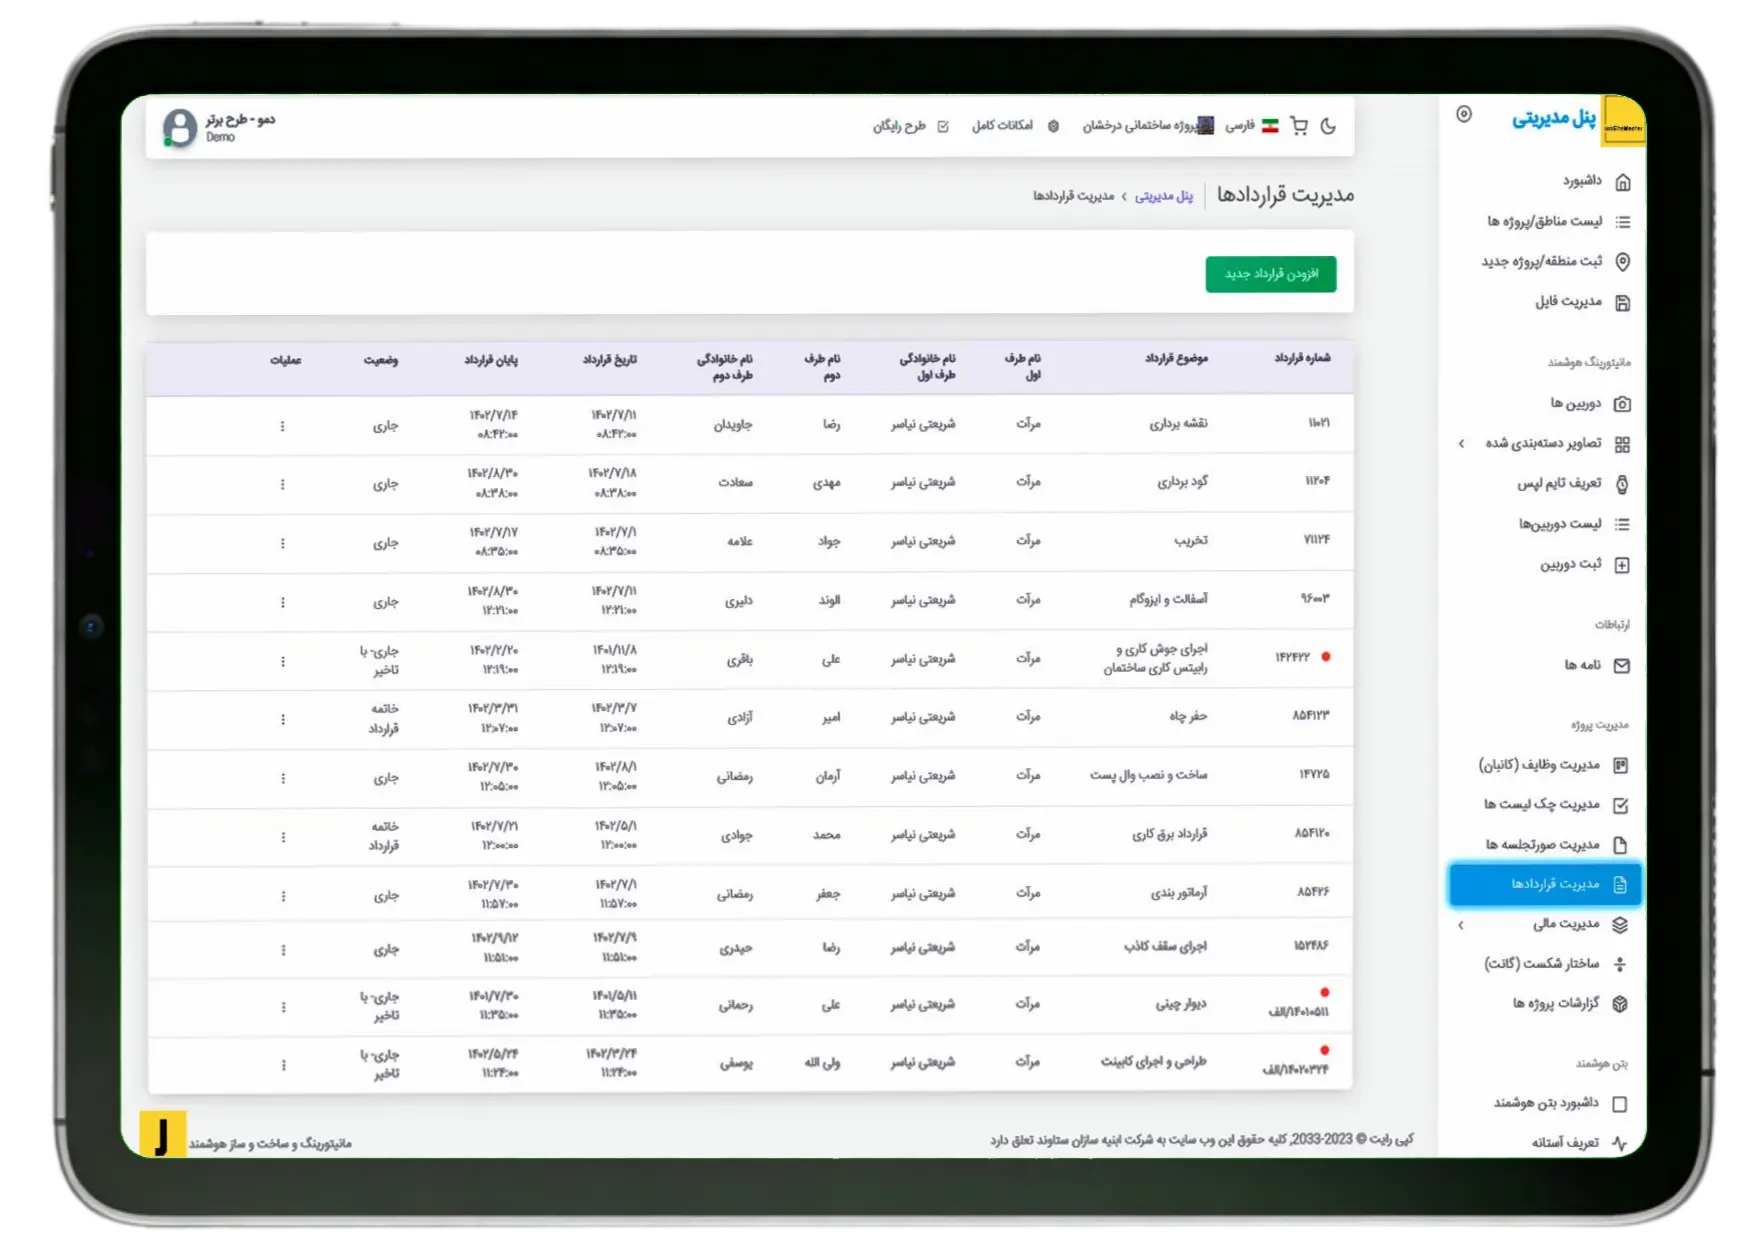
همانگونه که در بررسی بهترین نرم افزار مدیریت پروژه ساختمان اشاره کردیم، استقرار نرم افزار مدیریت کارگاه ساختمانی جابسایت مستر به کارفرمایان، مدیران پروژه و مهندسان دفتر فنی کمک میکند تا چرخه قرارداد و پرداخت را به صورت یکپارچه مدیریت کنند:
- ثبت کامل مفاد، آیتمها و هزینههای هر قرارداد: شما میتوانید در بخش مدیریت قراردادهای جابسایت مستر، برای هر پیمانکار پرونده مستقلی باز کنید، مفاد و شروط توافقی را بنویسید و تکتک آیتمها و هزینههای قرارداد را ثبت نمایید تا سقف تعهدات مالی کاملاً مشخص باشد.
- اتصال مستقیم قراردادها به ماژول مالی پروژه: بخش قراردادها در جابسایت مستر به صورت یکپارچه به سیستم مدیریت مالی پروژه متصل است؛ به طوری که هرگونه پرداخت، مساعده یا هزینه ثبتشده برای آیتمهای قرارداد، بلافاصله در تراز مالی پروژه و بودجه کل لحاظ میشود.
- راستیآزمایی کارکرد پیمانکار با مستندات زنده کارگاه: پیش از تایید و پرداخت هر مبلغی به پیمانکار، مدیر پروژه میتواند از داخل همان پلتفرم، گزارشهای روزانه ثبتشده توسط سرپرست کارگاه، وضعیت رفع نواقص در پانچلیست، موجودی انبار و حتی تصاویر دوربینهای تایم لپس ساختمانی را بررسی کند تا فقط به ازای کارِ باکیفیت و واقعاً انجامشده، پول پرداخت شود.
۱۱. سوالات متداول درباره صورت وضعیت پیمانکاری ساختمان
مهمترین تفاوت صورت وضعیت موقت با صورت وضعیت قطعی چیست؟
صورت وضعیت موقت در طول اجرای پروژه (معمولاً ماهانه) برای پرداخت علیالحساب به پیمانکار تنظیم میشود و مقادیر آن در دورههای بعدی قابل اصلاح است؛ اما صورت وضعیت قطعی پس از اتمام کامل پروژه و تحویل موقت، بر اساس نقشههای چونساخت و آخرین صورتجلسات تنظیم شده و مبنای تسویهحساب نهایی و قطعی کارفرما و پیمانکار قرار میگیرد.
مهلت قانونی بررسی و پرداخت صورت وضعیت موقت توسط ناظر و کارفرما چقدر است؟
بر اساس ماده ۳۷ شرایط عمومی پیمان، مهندس مشاور (ناظر) حداکثر ۱۰ روز از تاریخ دریافت صورت وضعیت پیمانکار فرصت دارد تا آن را رسیدگی و تایید کند؛ پس از آن نیز کارفرما حداکثر ۱۰ روز مهلت دارد تا پس از کسر کسورات قانونی، مبلغ خالص را به پیمانکار پرداخت نماید (مگر آنکه در قراردادهای خصوصی مهلت دیگری توافق شده باشد).
سپرده حسن انجام کار چیست و چه زمانی به پیمانکار بازگردانده میشود؟
سپرده حسن انجام کار مبلغی معادل ۱۰ درصد از کارکرد ناخالص هر صورت وضعیت است که توسط کارفرما برای تضمین کیفیت اجرا کسر و نگهداری میشود. طبق روال استاندارد، ۵۰ درصد این مبلغ بلافاصله پس از تایید تحویل موقت پروژه و ۵۰ درصد باقیمانده پس از پایان دوره تضمین (تحویل قطعی) و ارائه مفاصاحساب به پیمانکار مسترد میگردد.
آیا به مصالحی که پیمانکار خریده اما هنوز نصب نکرده است، صورت وضعیت تعلق میگیرد؟
در قراردادهای فهرستبهایی و پیمانهایی که بند «مصالح پای کار» در آنها پیشبینی شده باشد، به مصالح استاندارد و فاسدنشدنی که طبق برنامه زمانبندی وارد کارگاه شده و در انبار پروژه صورتجلسه شدهاند، معمولاً تا سقف ۷۰ درصد بهای مصالح در صورت وضعیت موقت پرداخت میشود تا نقدینگی پیمانکار قفل نشود.
چگونه میتوان جلوی اضافهپرداخت و اختلافات مالی با پیمانکاران جزء را گرفت؟
با استفاده از پلتفرم یکپارچه جابسایت مستر؛ به این صورت که مفاد قرارداد و آیتمهای هزینهای هر پیمانکار از روز اول در سامانه ثبت شده و مستقیماً به ماژول مالی، گزارشهای روزانه کارگاه و پانچلیست متصل میشود تا هیچ پرداختی خارج از سقف قرارداد و بدون تایید کیفیت کار انجام نگیرد.

دیدگاهتان را بنویسید