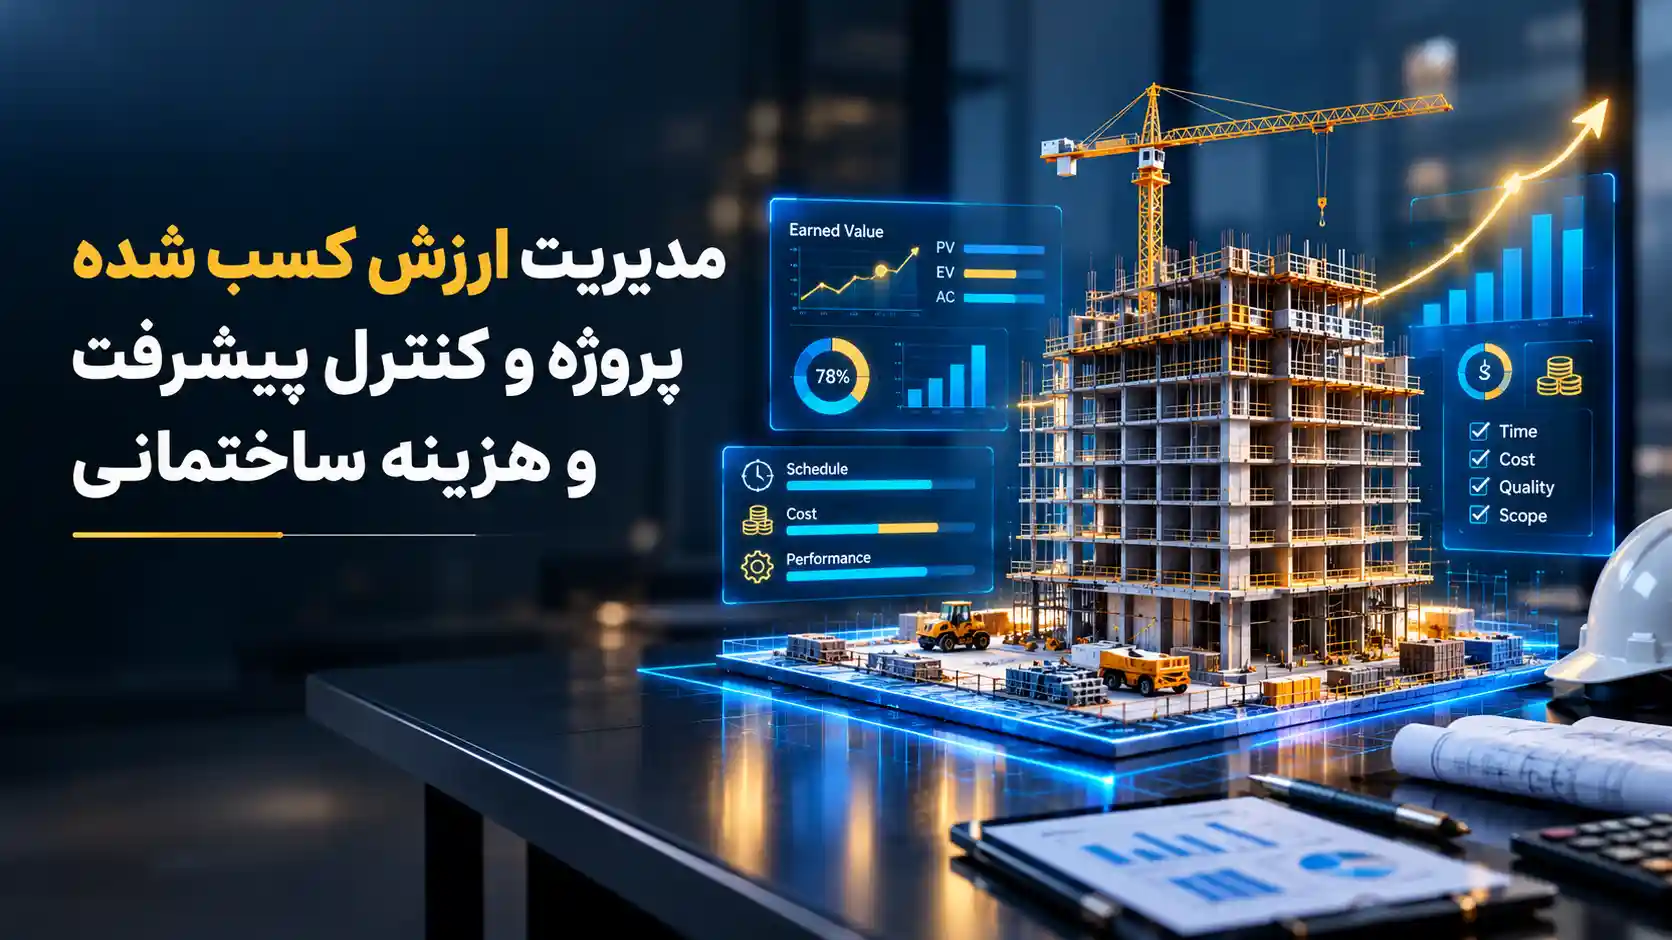
مدیریت ارزش کسب شده پروژه چیست؟ آموزش کاربردی کنترل پیشرفت و هزینه در پروژه‌های ساختمانی

مدیریت ارزش کسب شده پروژه و کنترل پیشرفت و هزینه ساختمانی

فرض کنید کارفرمای یک پروژه ساختمانی بزرگ هستید که قرار است اسکلت بتنی ۱۰ طبقه آن در مدت ۱۰ ماه و با بودجه کل ۱۰۰ میلیارد تومان (هر طبقه به طور میانگین ۱۰ میلیارد تومان) اجرا شود. در پایان ماه پنجم، مدیر پروژه گزارش می‌دهد که تا کنون ۵۵ میلیارد تومان هزینه شده است. آیا این پروژه از برنامه جلوتر است یا با کسری بودجه مواجه شده است؟ حقیقت این است که بدون دانستن «میزان کار واقعی انجام‌شده در کف کارگاه»، هیچ‌کس نمی‌تواند به این سوال پاسخ دهد! اگر در پایان ماه پنجم ۶ طبقه تکمیل شده باشد، شما ۵ میلیارد تومان جلوتر از بودجه هستید؛ اما اگر تنها ۴ طبقه اجرا شده باشد، پروژه شما هم از برنامه زمان‌بندی عقب است و هم ۱۵ میلیارد تومان انحراف هزینه دارد. روشی که این معما را در مهندسی عمران حل می‌کند، مدیریت ارزش کسب شده پروژه است.

در بسیاری از کارگاه‌های ساختمانی کشور، گزارش‌های پیشرفت فیزیکی به صورت جداگانه و گزارش‌های مالی حسابداری در سیستمی دیگر تهیه می‌شوند و تا پایان پروژه کسی متوجه زیان‌ده شدن پیمان نمی‌شود. در این مقاله آموزشی از آکادمی جاب‌سایت مستر، بدون پیچیدگی‌های تئوریک، مفهوم و فرمول‌های مدیریت ارزش کسب شده پروژه را با یک مثال واقعی کارگاهی آموزش می‌دهیم و بررسی می‌کنیم که چگونه ثبت دقیق اطلاعات روزانه و مالی در کارگاه، خوراک لازم برای این تحلیل حیاتی را فراهم می‌سازد.

۱. مدیریت ارزش کسب شده پروژه چیست و چرا به آن نیاز داریم؟

تعریف دقیق و کاربردی: مدیریت ارزش کسب شده پروژه یک روش استاندارد و کمی در مدیریت پروژه عمرانی است که سه مولفه کلیدی «محدوده کار»، «برنامه زمان‌بندی» و «بودجه مالی» را با یکدیگر تلفیق می‌کند. در این روش، به جای مقایسه ساده بودجه کل با هزینه‌های پرداخت‌شده، ارزش ریالی کارهایی که واقعاً در کف کارگاه تکمیل و تحویل شده‌اند اندازه‌گیری می‌شود تا انحراف دقیق زمانی و ریالی پروژه مشخص گردد.

بر اساس استانداردهای موسسه مدیریت پروژه (PMI) و مباحث تخصصی آموزش مدیریت پروژه، تکیه صرف بر درصد پیشرفت زمانی (مثلاً گذشتن نیمی از مدت قرارداد) یا درصد پیشرفت مالی (خرج شدن نیمی از تنخواه و بودجه) یکی از بزرگ‌ترین خطاهای مدیریتی در صنعت ساخت‌وساز است. روش آموزش ارزش کسب شده در عمران به مدیر پروژه، دستگاه نظارت و کارفرما یک عینک شفاف می‌دهد تا در هر مقطع زمانی به سه پرسش کلیدی پاسخ دهند:

  1. طبق برنامه زمان‌بندی اولیه، تا تاریخ امروز باید چه مقدار کار انجام می‌دادیم؟
  2. در واقعیت کف کارگاه، چه مقدار کار تحویل داده‌ایم و ارزش بودجه‌ای آن چقدر است؟
  3. برای انجام این مقدار کار، واقعاً چقدر پول از حساب پروژه خارج شده است؟

۲. آشنایی با ۳ متغیر پایه در کنترل پیشرفت فیزیکی و ریالی پروژه

برای اینکه بتوانیم کنترل پیشرفت فیزیکی و ریالی پروژه را انجام دهیم، ابتدا باید سه عدد پایه را از اسناد برنامه زمان‌بندی و گزارش‌های کارگاهی استخراج کنیم:

۱. ارزش برنامه‌ریزی‌شده (بودجه مصوب تا تاریخ گزارش)

این عدد نشان می‌دهد که بر اساس برنامه زمان‌بندی اولیه و برآورد فهرست‌بها یا بودجه پیمان، تا تاریخ امروز باید چه میزان کار انجام می‌شد و بودجه مصوب آن چقدر بوده است. برای مثال، اگر قرار بوده تا پایان ماه سوم، عملیات گودبرداری و اجرای فونداسیون با بودجه مصوب ۲۰ میلیارد تومان به اتمام برسد، ارزش برنامه‌ریزی‌شده شما در پایان ماه سوم برابر با ۲۰ میلیارد تومان است.

۲. هزینه واقعی (مجموع مبالغ هزینه‌شده در کارگاه)

این عدد مجموع تمامی هزینه‌های واقعی است که برای اجرای کارها تا تاریخ گزارش صرف شده است؛ شامل فاکتورهای خرید میلگرد و بتن، صورت‌وضعیت‌های پرداخت‌شده به پیمانکاران جزء، دستمزد کارگران روزمزد، اجاره ماشین‌آلات و هزینه‌های تنخواه کارگاهی که در سیستم کنترل هزینه پروژه ساختمانی ثبت شده‌اند.

۳. ارزش کسب‌شده (ارزش بودجه‌ای کار واقعاً انجام‌شده)

مهم‌ترین مفهوم در مدیریت ارزش کسب شده پروژه همین متغیر است. ارزش کسب‌شده حاصل ضرب «درصد پیشرفت واقعی هر فعالیت در کارگاه» در «بودجه مصوب همان فعالیت» است. به عبارت ساده، اگر بودجه مصوب اجرای فونداسیون ۲۰ میلیارد تومان بوده، اما اکیپ اجرایی تا پایان ماه سوم تنها ۷۰ درصد آن را تکمیل کرده است، ارزش کسب‌شده پروژه شما ۱۴ میلیارد تومان خواهد بود (فارغ از اینکه برای این ۷۰ درصد چقدر پول خرج کرده‌اید).

۳. آموزش فرمول‌های محاسبه انحراف زمان و هزینه پروژه به زبان ساده

پس از استخراج سه عدد بالا از کارگاه، کارشناس کنترل پروژه با استفاده از چهار فرمول ساده که در راهنمای استاندارد مدیریت ارزش کسب‌شده تعریف شده‌اند، وضعیت سلامت پروژه را ارزیابی می‌کند:

۱. فرمول انحراف زمان‌بندی
انحراف زمان = ارزش کسب‌شده − ارزش برنامه‌ریزی‌شده

مقایسه کار انجام‌شده با برنامه؛ اگر نتیجه منفی باشد یعنی پروژه از برنامه زمان‌بندی عقب است و اگر مثبت باشد یعنی جلوتر از برنامه حرکت می‌کنید.

۲. فرمول انحراف هزینه
انحراف هزینه = ارزش کسب‌شده − هزینه واقعی

مقایسه کار انجام‌شده با پول خرج‌شده؛ اگر نتیجه منفی باشد یعنی بیش از بودجه مصوب خرج کرده‌اید و اگر مثبت باشد یعنی کمتر از بودجه هزینه شده است.

۳. شاخص عملکرد زمان (راندمان زمانی)
شاخص زمان = ارزش کسب‌شده ÷ ارزش برنامه‌ریزی‌شده

اگر این نسبت کوچک‌تر از ۱ باشد، سرعت پیشرفت کارگاه کمتر از برنامه است و اگر بزرگ‌تر از ۱ باشد، سرعت اجرا بالاتر از برنامه است.

۴. شاخص عملکرد هزینه (راندمان مالی)
شاخص هزینه = ارزش کسب‌شده ÷ هزینه واقعی

مهم‌ترین شاخص عملکرد هزینه و زمان برای کارفرما؛ اگر مثلاً ۰.۸ باشد یعنی به ازای هر ۱ میلیون تومان هزینه، تنها ۸۰۰ هزار تومان کار فیزیکی تحویل گرفته‌اید.

۴. مثال عملی و موردکاوی واقعی در یک پروژه اسکلت بتنی (جدول محاسباتی)

برای درک کامل نحوه محاسبه انحراف زمان و هزینه پروژه، یک مثال واقعی از اجرای عملیات دیوارچینی یک مجتمع اداری را بررسی می‌کنیم. فرض کنید طبق قرارداد، حجم کل دیوارچینی ۴۰۰۰ مترمربع است که باید در ۴ ماه (هر ماه ۱۰۰۰ مترمربع) با بودجه مصوب هر مترمربع ۱ میلیون تومان (بودجه کل: ۴ میلیارد تومان) اجرا شود.

حال در پایان ماه دوم به کارگاه می‌رویم. طبق گزارش روزانه کارگاه ساختمانی مشخص می‌شود که تنها ۱۶۰۰ مترمربع دیوارچینی انجام شده است، اما طبق اسناد مالی و فاکتورهای خرید، تا کنون ۲ میلیارد و ۲۰۰ میلیون تومان هزینه شده است. جدول تحلیل وضعیت این پروژه به شکل زیر خواهد بود:

نام شاخص کنترلی نحوه محاسبه در پایان ماه دوم عدد حاصل تفسیر مهندسی و مدیریتی وضعیت کارگاه
ارزش برنامه‌ریزی‌شده ۲۰۰۰ مترمربع × ۱ میلیون تومان ۲ میلیارد تومان طبق برنامه باید تا پایان ماه دوم، ۲ میلیارد تومان کار انجام می‌شد.
ارزش کسب‌شده ۱۶۰۰ مترمربع (کار واقعی) × ۱ میلیون تومان ۱.۶ میلیارد تومان ارزش بودجه‌ای کاری که واقعاً در کارگاه تحویل داده شده است.
هزینه واقعی مجموع فاکتورهای مصالح و دستمزد پرداخت‌شده ۲.۲ میلیارد تومان مبلغی که واقعاً از حساب پروژه برای این ۱۶۰۰ متر خارج شده است.
انحراف زمان ۱.۶ میلیارد منهای ۲ میلیارد تومان ۴۰۰- میلیون تومان منفی بودن عدد نشان می‌دهد پروژه به اندازه ۴۰۰ مترمربع از برنامه عقب است.
انحراف هزینه ۱.۶ میلیارد منهای ۲.۲ میلیارد تومان ۶۰۰- میلیون تومان پروژه تا این لحظه ۶۰۰ میلیون تومان بیشتر از بودجه مصوب خرج کرده است.
شاخص عملکرد زمان تقسیم ۱.۶ بر ۲ میلیارد تومان ۰.۸۰ کارگاه با ۸۰ درصد راندمان زمانی در حال حرکت است (۲۰ درصد تاخیر).
شاخص عملکرد هزینه تقسیم ۱.۶ بر ۲.۲ میلیارد تومان ۰.۷۲ وضعیت بحرانی؛ به ازای هر ۱ تومان هزینه، فقط ۷۲ درصد ارزش ایجاد شده است.

۵. چرا محاسبه ارزش کسب‌شده در بسیاری از کارگاه‌های ایران با شکست مواجه می‌شود؟

فرمول‌های بالا روی کاغذ بسیار ساده هستند، اما چرا در عمل بسیاری از شرکت‌های پیمانکاری و مهندسان مشاور طبق چارچوب‌های نظام فنی و اجرایی کشور نمی‌توانند گزارش‌های دقیقی از وضعیت واقعی پروژه استخراج کنند؟ دلیل آن در «ورودی‌های غلط و تاخیردار از کف کارگاه» نهفته است:

  1. تخمین چشمی و غیرواقعی درصد پیشرفت کارها: وقتی سرپرست کارگاه بدون متره دقیق و صرفاً به صورت ذهنی اعلام می‌کند «تاسیسات طبقه سوم حدوداً ۸۰ درصد پیشرفت داشته است»، کل محاسبات کنترل پروژه بر پایه یک عدد خیالی بنا می‌شود.
  2. حساب کردن مصالح انبارشده به عنوان پیشرفت فیزیکی: خرید و تخلیه ۵۰ تن میلگرد در کارگاه به معنای پیشرفت فیزیکی سازه نیست! تا زمانی که میلگرد برش نخورده، بسته نشده و به تایید ناظر نرسیده است، نباید در پیشرفت فیزیکی لحاظ گردد.
  3. عدم احتساب کارهای دارای نقص و دوباره‌کاری: اگر فعالیتی انجام شده اما هنوز ایرادات آن در پانچ لیست ساختمانی برطرف نشده است، تخصیص پیشرفت ۱۰۰ درصدی به آن خطاست.
  4. ثبت با تاخیر هزینه‌های کارگاهی و تنخواه: وقتی فاکتورهای خرید کارگاه و کارکرد اکیپ‌ها با یک ماه تاخیر به دست واحد مدیریت مالی پروژه می‌رسد، هزینه واقعی پروژه کمتر از مقدار واقعی نشان داده می‌شود و مدیر پروژه به اشتباه تصور می‌کند پروژه در وضعیت سبز قرار دارد.

۶. نقش پلتفرم جاب‌سایت مستر در تامین داده‌های دقیق و لحظه‌ای برای کنترل پروژه و هزینه

برای اینکه کارشناس کنترل پروژه یا مدیر مالی بتواند تحلیل‌های دقیقی از وضعیت زمان و هزینه داشته باشد، بیش از هر چیز به «داده‌های خامِ واقعی، به‌روز و یکپارچه از کف کارگاه» نیاز دارد. پلتفرم ابری جاب‌سایت مستر با ارائه مجموعه کاملی از خدمات و راهکارهای مدیریت ساخت، زیرساخت لازم برای جمع‌آوری دقیق این اطلاعات را فراهم می‌کند.

کنترل پیشرفت فیزیکی و ریالی و مدیریت ارزش کسب شده پروژه با جاب سایت مستر
ثبت یکپارچه پیشرفت فعالیت‌ها و هزینه‌های کارگاهی در پلتفرم جاب‌سایت مستر؛ پیش‌نیاز اصلی تحلیل دقیق زمان و بودجه

چگونه استقرار نرم‌افزار مدیریت پیمانکاری و کنترل کارگاه جاب‌سایت مستر، دقت داده‌های زمانی و مالی پروژه شما را تضمین می‌کند؟

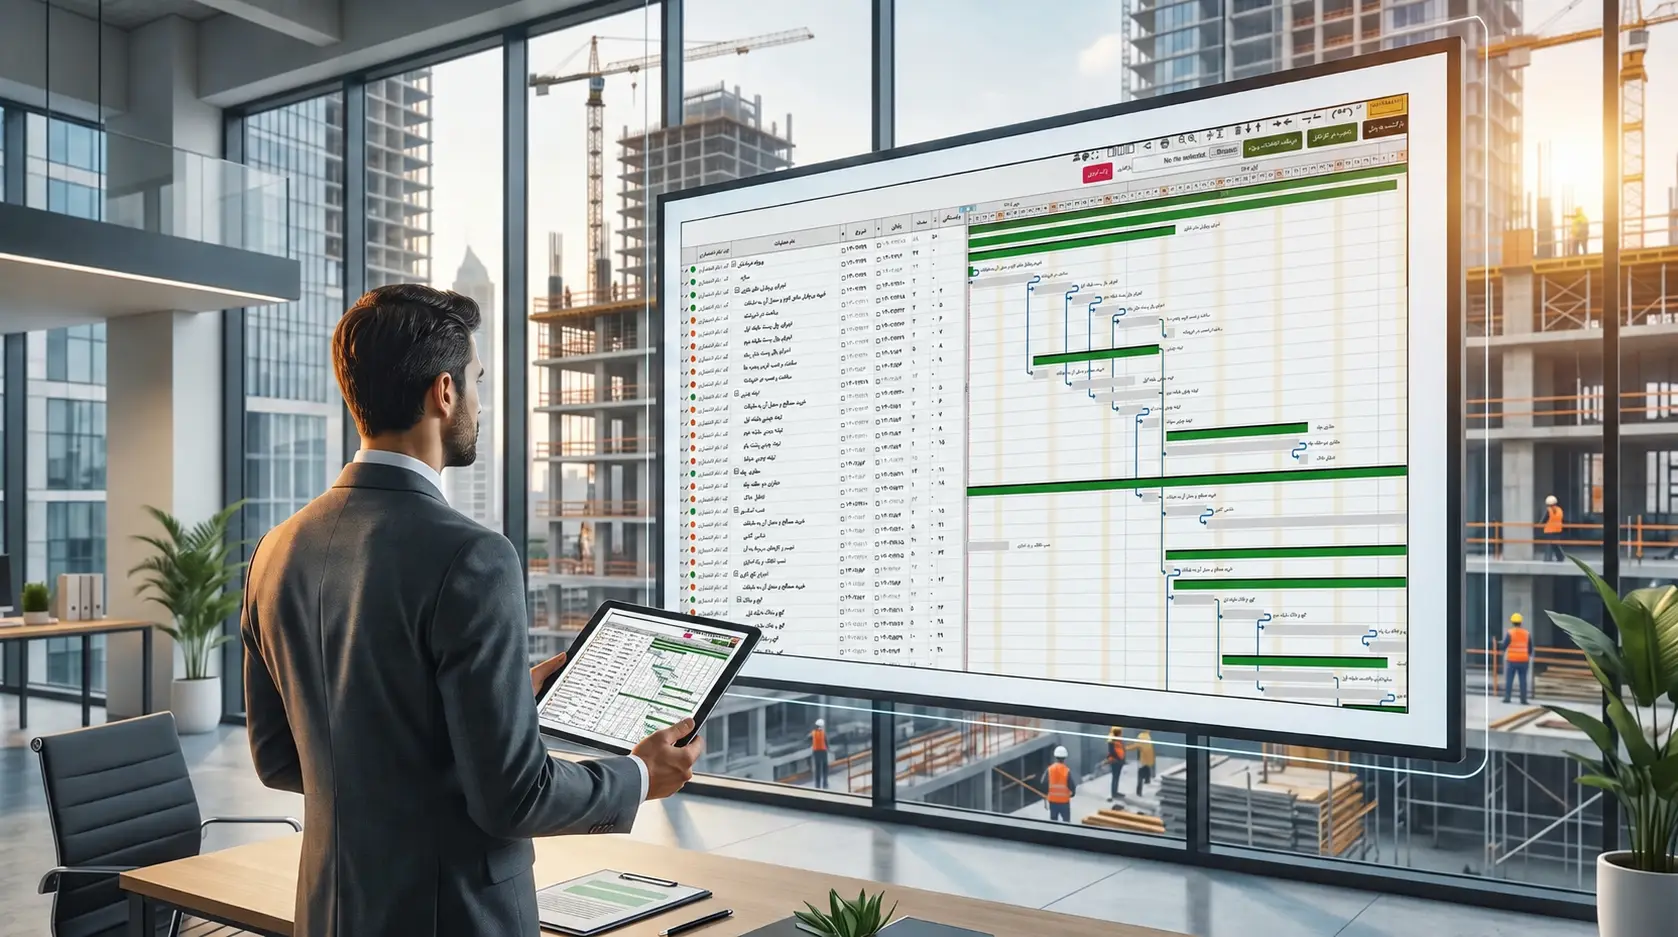
  • ثبت واقعی پیشرفت فعالیت‌ها با همگام‌سازی گانت و کانبان: در نرم افزار مدیریت کارگاه ساختمانی جاب‌سایت مستر، پیشرفت کارها به صورت چشمی وارد نمی‌شود؛ بلکه با تکمیل هر وظیفه در برد کانبان کارگاه و تایید آن توسط ناظر، درصد پیشرفت واقعی در نمودار گانت به‌روزرسانی می‌شود.
  • رصد لحظه‌ای بودجه، تنخواه و هزینه‌های واقعی کارگاه: تمامی فاکتورهای هزینه، تنخواه سرپرست کارگاه و پرداختی‌ها به صورت روزانه در بخش مالی ثبت می‌شوند تا در هر لحظه بتوانید بودجه مصوب را با هزینه‌های واقعی مقایسه کنید.
  • کنترل دقیق کارکرد نیروها، ماشین‌آلات و موجودی انبار: با استفاده از ماژول مدیریت مصالح و تایم شیت کارگاه، ساعت کارکرد واقعی اکیپ‌ها و میزان مصالح مصرف‌شده در هر جبهه کاری ثبت می‌شود تا هیچ هزینه پنهانی از قلم نیفتد.
  • مستندسازی کامل اسناد و راستی‌آزمایی تصویری: با اتصال فعالیت‌ها به آخرین نقشه‌ها در مدیریت اسناد مهندسی پروژه و امکان مشاهده تصاویر کارگاه در بخش تایم لپس ساختمانی، کارفرما و مدیر پروژه از صحت ۱۰۰ درصدی گزارش‌های پیشرفت اطمینان حاصل می‌کنند.

داده‌های واقعی زمان و هزینه کارگاه خود را یکپارچه و شفاف کنید!

همین امروز با استقرار پلتفرم ابری جاب‌سایت مستر، گزارش‌های پیشرفت کارگاهی، برنامه زمان‌بندی و هزینه‌های تنخواه را به هم متصل کنید و جلوی انحراف بودجه پروژه را بگیرید.

شروع رایگان و دریافت دمو

۷. سوالات متداول درباره مدیریت ارزش کسب شده پروژه

تفاوت اصلی پیشرفت فیزیکی برنامه‌ای با ارزش کسب‌شده چیست؟

پیشرفت برنامه‌ای نشان می‌دهد که طبق جدول زمان‌بندی اولیه تا امروز باید چند درصد از پروژه تکمیل می‌شد؛ اما ارزش کسب‌شده نشان می‌دهد که با توجه به کارهای واقعی انجام‌شده در کف کارگاه، چه مقدار از بودجه مصوب پروژه عملاً محقق شده است.

اگر در یک پروژه ساختمانی شاخص عملکرد هزینه کمتر از عدد ۱ باشد به چه معناست؟

عدد کمتر از ۱ در شاخص عملکرد هزینه به این معناست که هزینه واقعی صرف‌شده در کارگاه بیشتر از ارزش بودجه‌ای کارهای انجام‌شده است؛ یعنی پروژه با انحراف بودجه و اضافه‌هزینه روبه‌روست و در صورت ادامه این روند، با زیان مالی مواجه خواهد شد.

چرا استفاده از اکسل به تنهایی برای کنترل پیشرفت و هزینه کارگاه کافی نیست؟

اکسل ابزار خوبی برای نوشتن فرمول است، اما نمی‌تواند به تنهایی صحت داده‌های ورودی از کارگاه را تضمین کند. اگر گزارش‌های روزانه، تایم‌شیت کارگران، موجودی انبار و درصد پیشرفت وظایف در یک سامانه ابری مانند جاب‌سایت مستر به صورت لحظه‌ای ثبت نشوند، اعداد واردشده در اکسل با واقعیت کارگاه فاصله زیادی خواهند داشت.

بهترین بازه زمانی برای بررسی انحراف زمان و هزینه در پروژه‌های عمرانی چقدر است؟

در پروژه‌های ساختمانی فعال، داده‌های کارگاهی (گزارش فعالیت‌ها، کارکرد نیروها و هزینه‌های تنخواه) باید به صورت روزانه در نرم‌افزار مدیریت کارگاه ثبت شوند تا مدیر پروژه بتواند به صورت هفتگی و ماهانه انحرافات را شناسایی و پیش از بحرانی شدن اصلاح نماید.
Share this post

دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *


فرض کنید کارفرمای یک پروژه ساختمانی بزرگ هستید که قرار است اسکلت بتنی ۱۰ طبقه آن در مدت ۱۰ ماه و با بودجه کل ۱۰۰ میلیارد تومان (هر طبقه به طور میانگین ۱۰ میلیارد تومان) اجرا شود. در پایان ماه پنجم، مدیر پروژه گزارش می‌دهد که تا کنون ۵۵ میلیارد تومان هزینه شده است. آیا این پروژه از برنامه جلوتر است یا با کسری بودجه مواجه شده است؟ حقیقت این است که بدون دانستن «میزان کار واقعی انجام‌شده در کف کارگاه»، هیچ‌کس نمی‌تواند به این سوال پاسخ دهد! اگر در پایان ماه پنجم ۶ طبقه تکمیل شده باشد، شما ۵ میلیارد تومان جلوتر از بودجه هستید؛ اما اگر تنها ۴ طبقه اجرا شده باشد، پروژه شما هم از برنامه زمان‌بندی عقب است و هم ۱۵ میلیارد تومان انحراف هزینه دارد. روشی که این معما را در مهندسی عمران حل می‌کند، مدیریت ارزش کسب شده پروژه است.

در بسیاری از کارگاه‌های ساختمانی کشور، گزارش‌های پیشرفت فیزیکی به صورت جداگانه و گزارش‌های مالی حسابداری در سیستمی دیگر تهیه می‌شوند و تا پایان پروژه کسی متوجه زیان‌ده شدن پیمان نمی‌شود. در این مقاله آموزشی از آکادمی جاب‌سایت مستر، بدون پیچیدگی‌های تئوریک، مفهوم و فرمول‌های مدیریت ارزش کسب شده پروژه را با یک مثال واقعی کارگاهی آموزش می‌دهیم و بررسی می‌کنیم که چگونه ثبت دقیق اطلاعات روزانه و مالی در کارگاه، خوراک لازم برای این تحلیل حیاتی را فراهم می‌سازد.

۱. مدیریت ارزش کسب شده پروژه چیست و چرا به آن نیاز داریم؟

تعریف دقیق و کاربردی: مدیریت ارزش کسب شده پروژه یک روش استاندارد و کمی در مدیریت پروژه عمرانی است که سه مولفه کلیدی «محدوده کار»، «برنامه زمان‌بندی» و «بودجه مالی» را با یکدیگر تلفیق می‌کند. در این روش، به جای مقایسه ساده بودجه کل با هزینه‌های پرداخت‌شده، ارزش ریالی کارهایی که واقعاً در کف کارگاه تکمیل و تحویل شده‌اند اندازه‌گیری می‌شود تا انحراف دقیق زمانی و ریالی پروژه مشخص گردد.

بر اساس استانداردهای موسسه مدیریت پروژه (PMI) و مباحث تخصصی آموزش مدیریت پروژه، تکیه صرف بر درصد پیشرفت زمانی (مثلاً گذشتن نیمی از مدت قرارداد) یا درصد پیشرفت مالی (خرج شدن نیمی از تنخواه و بودجه) یکی از بزرگ‌ترین خطاهای مدیریتی در صنعت ساخت‌وساز است. روش آموزش ارزش کسب شده در عمران به مدیر پروژه، دستگاه نظارت و کارفرما یک عینک شفاف می‌دهد تا در هر مقطع زمانی به سه پرسش کلیدی پاسخ دهند:

  1. طبق برنامه زمان‌بندی اولیه، تا تاریخ امروز باید چه مقدار کار انجام می‌دادیم؟
  2. در واقعیت کف کارگاه، چه مقدار کار تحویل داده‌ایم و ارزش بودجه‌ای آن چقدر است؟
  3. برای انجام این مقدار کار، واقعاً چقدر پول از حساب پروژه خارج شده است؟

۲. آشنایی با ۳ متغیر پایه در کنترل پیشرفت فیزیکی و ریالی پروژه

برای اینکه بتوانیم کنترل پیشرفت فیزیکی و ریالی پروژه را انجام دهیم، ابتدا باید سه عدد پایه را از اسناد برنامه زمان‌بندی و گزارش‌های کارگاهی استخراج کنیم:

۱. ارزش برنامه‌ریزی‌شده (بودجه مصوب تا تاریخ گزارش)

این عدد نشان می‌دهد که بر اساس برنامه زمان‌بندی اولیه و برآورد فهرست‌بها یا بودجه پیمان، تا تاریخ امروز باید چه میزان کار انجام می‌شد و بودجه مصوب آن چقدر بوده است. برای مثال، اگر قرار بوده تا پایان ماه سوم، عملیات گودبرداری و اجرای فونداسیون با بودجه مصوب ۲۰ میلیارد تومان به اتمام برسد، ارزش برنامه‌ریزی‌شده شما در پایان ماه سوم برابر با ۲۰ میلیارد تومان است.

۲. هزینه واقعی (مجموع مبالغ هزینه‌شده در کارگاه)

این عدد مجموع تمامی هزینه‌های واقعی است که برای اجرای کارها تا تاریخ گزارش صرف شده است؛ شامل فاکتورهای خرید میلگرد و بتن، صورت‌وضعیت‌های پرداخت‌شده به پیمانکاران جزء، دستمزد کارگران روزمزد، اجاره ماشین‌آلات و هزینه‌های تنخواه کارگاهی که در سیستم کنترل هزینه پروژه ساختمانی ثبت شده‌اند.

۳. ارزش کسب‌شده (ارزش بودجه‌ای کار واقعاً انجام‌شده)

مهم‌ترین مفهوم در مدیریت ارزش کسب شده پروژه همین متغیر است. ارزش کسب‌شده حاصل ضرب «درصد پیشرفت واقعی هر فعالیت در کارگاه» در «بودجه مصوب همان فعالیت» است. به عبارت ساده، اگر بودجه مصوب اجرای فونداسیون ۲۰ میلیارد تومان بوده، اما اکیپ اجرایی تا پایان ماه سوم تنها ۷۰ درصد آن را تکمیل کرده است، ارزش کسب‌شده پروژه شما ۱۴ میلیارد تومان خواهد بود (فارغ از اینکه برای این ۷۰ درصد چقدر پول خرج کرده‌اید).

۳. آموزش فرمول‌های محاسبه انحراف زمان و هزینه پروژه به زبان ساده

پس از استخراج سه عدد بالا از کارگاه، کارشناس کنترل پروژه با استفاده از چهار فرمول ساده که در راهنمای استاندارد مدیریت ارزش کسب‌شده تعریف شده‌اند، وضعیت سلامت پروژه را ارزیابی می‌کند:

۱. فرمول انحراف زمان‌بندی
انحراف زمان = ارزش کسب‌شده − ارزش برنامه‌ریزی‌شده

مقایسه کار انجام‌شده با برنامه؛ اگر نتیجه منفی باشد یعنی پروژه از برنامه زمان‌بندی عقب است و اگر مثبت باشد یعنی جلوتر از برنامه حرکت می‌کنید.

۲. فرمول انحراف هزینه
انحراف هزینه = ارزش کسب‌شده − هزینه واقعی

مقایسه کار انجام‌شده با پول خرج‌شده؛ اگر نتیجه منفی باشد یعنی بیش از بودجه مصوب خرج کرده‌اید و اگر مثبت باشد یعنی کمتر از بودجه هزینه شده است.

۳. شاخص عملکرد زمان (راندمان زمانی)
شاخص زمان = ارزش کسب‌شده ÷ ارزش برنامه‌ریزی‌شده

اگر این نسبت کوچک‌تر از ۱ باشد، سرعت پیشرفت کارگاه کمتر از برنامه است و اگر بزرگ‌تر از ۱ باشد، سرعت اجرا بالاتر از برنامه است.

۴. شاخص عملکرد هزینه (راندمان مالی)
شاخص هزینه = ارزش کسب‌شده ÷ هزینه واقعی

مهم‌ترین شاخص عملکرد هزینه و زمان برای کارفرما؛ اگر مثلاً ۰.۸ باشد یعنی به ازای هر ۱ میلیون تومان هزینه، تنها ۸۰۰ هزار تومان کار فیزیکی تحویل گرفته‌اید.

۴. مثال عملی و موردکاوی واقعی در یک پروژه اسکلت بتنی (جدول محاسباتی)

برای درک کامل نحوه محاسبه انحراف زمان و هزینه پروژه، یک مثال واقعی از اجرای عملیات دیوارچینی یک مجتمع اداری را بررسی می‌کنیم. فرض کنید طبق قرارداد، حجم کل دیوارچینی ۴۰۰۰ مترمربع است که باید در ۴ ماه (هر ماه ۱۰۰۰ مترمربع) با بودجه مصوب هر مترمربع ۱ میلیون تومان (بودجه کل: ۴ میلیارد تومان) اجرا شود.

حال در پایان ماه دوم به کارگاه می‌رویم. طبق گزارش روزانه کارگاه ساختمانی مشخص می‌شود که تنها ۱۶۰۰ مترمربع دیوارچینی انجام شده است، اما طبق اسناد مالی و فاکتورهای خرید، تا کنون ۲ میلیارد و ۲۰۰ میلیون تومان هزینه شده است. جدول تحلیل وضعیت این پروژه به شکل زیر خواهد بود:

نام شاخص کنترلی نحوه محاسبه در پایان ماه دوم عدد حاصل تفسیر مهندسی و مدیریتی وضعیت کارگاه
ارزش برنامه‌ریزی‌شده ۲۰۰۰ مترمربع × ۱ میلیون تومان ۲ میلیارد تومان طبق برنامه باید تا پایان ماه دوم، ۲ میلیارد تومان کار انجام می‌شد.
ارزش کسب‌شده ۱۶۰۰ مترمربع (کار واقعی) × ۱ میلیون تومان ۱.۶ میلیارد تومان ارزش بودجه‌ای کاری که واقعاً در کارگاه تحویل داده شده است.
هزینه واقعی مجموع فاکتورهای مصالح و دستمزد پرداخت‌شده ۲.۲ میلیارد تومان مبلغی که واقعاً از حساب پروژه برای این ۱۶۰۰ متر خارج شده است.
انحراف زمان ۱.۶ میلیارد منهای ۲ میلیارد تومان ۴۰۰- میلیون تومان منفی بودن عدد نشان می‌دهد پروژه به اندازه ۴۰۰ مترمربع از برنامه عقب است.
انحراف هزینه ۱.۶ میلیارد منهای ۲.۲ میلیارد تومان ۶۰۰- میلیون تومان پروژه تا این لحظه ۶۰۰ میلیون تومان بیشتر از بودجه مصوب خرج کرده است.
شاخص عملکرد زمان تقسیم ۱.۶ بر ۲ میلیارد تومان ۰.۸۰ کارگاه با ۸۰ درصد راندمان زمانی در حال حرکت است (۲۰ درصد تاخیر).
شاخص عملکرد هزینه تقسیم ۱.۶ بر ۲.۲ میلیارد تومان ۰.۷۲ وضعیت بحرانی؛ به ازای هر ۱ تومان هزینه، فقط ۷۲ درصد ارزش ایجاد شده است.

۵. چرا محاسبه ارزش کسب‌شده در بسیاری از کارگاه‌های ایران با شکست مواجه می‌شود؟

فرمول‌های بالا روی کاغذ بسیار ساده هستند، اما چرا در عمل بسیاری از شرکت‌های پیمانکاری و مهندسان مشاور طبق چارچوب‌های نظام فنی و اجرایی کشور نمی‌توانند گزارش‌های دقیقی از وضعیت واقعی پروژه استخراج کنند؟ دلیل آن در «ورودی‌های غلط و تاخیردار از کف کارگاه» نهفته است:

  1. تخمین چشمی و غیرواقعی درصد پیشرفت کارها: وقتی سرپرست کارگاه بدون متره دقیق و صرفاً به صورت ذهنی اعلام می‌کند «تاسیسات طبقه سوم حدوداً ۸۰ درصد پیشرفت داشته است»، کل محاسبات کنترل پروژه بر پایه یک عدد خیالی بنا می‌شود.
  2. حساب کردن مصالح انبارشده به عنوان پیشرفت فیزیکی: خرید و تخلیه ۵۰ تن میلگرد در کارگاه به معنای پیشرفت فیزیکی سازه نیست! تا زمانی که میلگرد برش نخورده، بسته نشده و به تایید ناظر نرسیده است، نباید در پیشرفت فیزیکی لحاظ گردد.
  3. عدم احتساب کارهای دارای نقص و دوباره‌کاری: اگر فعالیتی انجام شده اما هنوز ایرادات آن در پانچ لیست ساختمانی برطرف نشده است، تخصیص پیشرفت ۱۰۰ درصدی به آن خطاست.
  4. ثبت با تاخیر هزینه‌های کارگاهی و تنخواه: وقتی فاکتورهای خرید کارگاه و کارکرد اکیپ‌ها با یک ماه تاخیر به دست واحد مدیریت مالی پروژه می‌رسد، هزینه واقعی پروژه کمتر از مقدار واقعی نشان داده می‌شود و مدیر پروژه به اشتباه تصور می‌کند پروژه در وضعیت سبز قرار دارد.

۶. نقش پلتفرم جاب‌سایت مستر در تامین داده‌های دقیق و لحظه‌ای برای کنترل پروژه و هزینه

برای اینکه کارشناس کنترل پروژه یا مدیر مالی بتواند تحلیل‌های دقیقی از وضعیت زمان و هزینه داشته باشد، بیش از هر چیز به «داده‌های خامِ واقعی، به‌روز و یکپارچه از کف کارگاه» نیاز دارد. پلتفرم ابری جاب‌سایت مستر با ارائه مجموعه کاملی از خدمات و راهکارهای مدیریت ساخت، زیرساخت لازم برای جمع‌آوری دقیق این اطلاعات را فراهم می‌کند.

کنترل پیشرفت فیزیکی و ریالی و مدیریت ارزش کسب شده پروژه با جاب سایت مستر
ثبت یکپارچه پیشرفت فعالیت‌ها و هزینه‌های کارگاهی در پلتفرم جاب‌سایت مستر؛ پیش‌نیاز اصلی تحلیل دقیق زمان و بودجه

چگونه استقرار نرم‌افزار مدیریت پیمانکاری و کنترل کارگاه جاب‌سایت مستر، دقت داده‌های زمانی و مالی پروژه شما را تضمین می‌کند؟

  • ثبت واقعی پیشرفت فعالیت‌ها با همگام‌سازی گانت و کانبان: در نرم افزار مدیریت کارگاه ساختمانی جاب‌سایت مستر، پیشرفت کارها به صورت چشمی وارد نمی‌شود؛ بلکه با تکمیل هر وظیفه در برد کانبان کارگاه و تایید آن توسط ناظر، درصد پیشرفت واقعی در نمودار گانت به‌روزرسانی می‌شود.
  • رصد لحظه‌ای بودجه، تنخواه و هزینه‌های واقعی کارگاه: تمامی فاکتورهای هزینه، تنخواه سرپرست کارگاه و پرداختی‌ها به صورت روزانه در بخش مالی ثبت می‌شوند تا در هر لحظه بتوانید بودجه مصوب را با هزینه‌های واقعی مقایسه کنید.
  • کنترل دقیق کارکرد نیروها، ماشین‌آلات و موجودی انبار: با استفاده از ماژول مدیریت مصالح و تایم شیت کارگاه، ساعت کارکرد واقعی اکیپ‌ها و میزان مصالح مصرف‌شده در هر جبهه کاری ثبت می‌شود تا هیچ هزینه پنهانی از قلم نیفتد.
  • مستندسازی کامل اسناد و راستی‌آزمایی تصویری: با اتصال فعالیت‌ها به آخرین نقشه‌ها در مدیریت اسناد مهندسی پروژه و امکان مشاهده تصاویر کارگاه در بخش تایم لپس ساختمانی، کارفرما و مدیر پروژه از صحت ۱۰۰ درصدی گزارش‌های پیشرفت اطمینان حاصل می‌کنند.

داده‌های واقعی زمان و هزینه کارگاه خود را یکپارچه و شفاف کنید!

همین امروز با استقرار پلتفرم ابری جاب‌سایت مستر، گزارش‌های پیشرفت کارگاهی، برنامه زمان‌بندی و هزینه‌های تنخواه را به هم متصل کنید و جلوی انحراف بودجه پروژه را بگیرید.

شروع رایگان و دریافت دمو

۷. سوالات متداول درباره مدیریت ارزش کسب شده پروژه

تفاوت اصلی پیشرفت فیزیکی برنامه‌ای با ارزش کسب‌شده چیست؟

پیشرفت برنامه‌ای نشان می‌دهد که طبق جدول زمان‌بندی اولیه تا امروز باید چند درصد از پروژه تکمیل می‌شد؛ اما ارزش کسب‌شده نشان می‌دهد که با توجه به کارهای واقعی انجام‌شده در کف کارگاه، چه مقدار از بودجه مصوب پروژه عملاً محقق شده است.

اگر در یک پروژه ساختمانی شاخص عملکرد هزینه کمتر از عدد ۱ باشد به چه معناست؟

عدد کمتر از ۱ در شاخص عملکرد هزینه به این معناست که هزینه واقعی صرف‌شده در کارگاه بیشتر از ارزش بودجه‌ای کارهای انجام‌شده است؛ یعنی پروژه با انحراف بودجه و اضافه‌هزینه روبه‌روست و در صورت ادامه این روند، با زیان مالی مواجه خواهد شد.

چرا استفاده از اکسل به تنهایی برای کنترل پیشرفت و هزینه کارگاه کافی نیست؟

اکسل ابزار خوبی برای نوشتن فرمول است، اما نمی‌تواند به تنهایی صحت داده‌های ورودی از کارگاه را تضمین کند. اگر گزارش‌های روزانه، تایم‌شیت کارگران، موجودی انبار و درصد پیشرفت وظایف در یک سامانه ابری مانند جاب‌سایت مستر به صورت لحظه‌ای ثبت نشوند، اعداد واردشده در اکسل با واقعیت کارگاه فاصله زیادی خواهند داشت.

بهترین بازه زمانی برای بررسی انحراف زمان و هزینه در پروژه‌های عمرانی چقدر است؟

در پروژه‌های ساختمانی فعال، داده‌های کارگاهی (گزارش فعالیت‌ها، کارکرد نیروها و هزینه‌های تنخواه) باید به صورت روزانه در نرم‌افزار مدیریت کارگاه ثبت شوند تا مدیر پروژه بتواند به صورت هفتگی و ماهانه انحرافات را شناسایی و پیش از بحرانی شدن اصلاح نماید.
Powered by JOBSITEMASTER
×